Para organizar o financeiro de várias empresas, trate cada CNPJ como um caixa separado: cada um com a sua conta bancária, os seus lançamentos e o seu resultado, e só depois some tudo numa visão do grupo. O erro mais comum é o contrário: misturar tudo numa conta só e tentar separar no fim do mês.
Quem tem uma matriz e uma filial, duas empresas com sócios em comum ou um negócio que cresceu e ganhou um novo CNPJ enfrenta o mesmo problema: saber quanto cada empresa ganha, quanto deve e quanto tem em caixa, sem perder a visão do conjunto. Veja abaixo como colocar a casa em ordem.
Filial ou outra empresa: o que muda no financeiro
| Matriz e filial | Empresas diferentes do mesmo dono | |
|---|---|---|
| CNPJ | Mesma raiz (os 8 primeiros caracteres); muda só o número do estabelecimento | Raízes diferentes: são pessoas jurídicas distintas |
| Pessoa jurídica | Uma só, com mais de um endereço | Duas ou mais, cada uma com a sua contabilidade |
| Dinheiro entre elas | Movimentação dentro da mesma empresa | Passa a ser venda, empréstimo ou aporte entre empresas, e tem efeito fiscal |
| Por que separar os números | Para saber o resultado de cada unidade | Por obrigação: cada empresa responde pelas suas contas |
A estrutura do CNPJ é a da Receita Federal: os oito primeiros caracteres (a raiz) identificam a empresa, os quatro seguintes, o estabelecimento (matriz ou filial), e os dois últimos são dígitos verificadores. Desde julho de 2026, as novas inscrições recebem CNPJ com letras e números, mas quem já tem CNPJ continua com o mesmo número (consulta em 08/10/2026).
Mesmo no caso da filial, separar os números ajuda a decidir: uma unidade pode estar bancando a outra sem que ninguém perceba.
6 regras para não misturar as empresas
1. Uma conta bancária para cada CNPJ
É a regra que resolve metade do problema. Se a empresa B recebe na conta da empresa A, todo o resto fica difícil: o extrato não bate, o resultado de cada uma sai errado e o contador precisa adivinhar. Abra uma conta em nome de cada CNPJ e use cada uma só para a sua empresa.
2. Todo lançamento diz a qual empresa pertence
Cada conta a pagar e a receber precisa ter a empresa dona. Na planilha, é uma coluna "Empresa" sempre preenchida. Uma despesa sem empresa é uma despesa que alguém vai ter de descobrir depois.
3. As mesmas categorias para todas
Use o mesmo plano de categorias (Vendas, Serviços, Aluguel, Salários, Impostos...) em todas as empresas. Assim dá para comparar uma com a outra e somar o grupo sem traduzir nomes. O que diferencia os lançamentos é a empresa, não a categoria.
4. Despesa compartilhada: decida a regra e registre
Aluguel do mesmo prédio, contador, sistema, internet. Quando uma empresa paga algo que serve às duas, há três caminhos:
- Cada empresa paga a sua parte direto ao fornecedor, com nota em nome de cada uma. É o caminho mais limpo.
- Uma empresa paga e a outra reembolsa a parte dela, com documento que comprove o acerto.
- Uma empresa paga tudo e a despesa fica só nela, de forma consciente.
Seja qual for a escolha, combine com o contador e mantenha o critério todos os meses.
5. Dinheiro entre empresas nunca é "só uma transferência"
Quando a empresa A manda dinheiro para a empresa B, isso tem nome: pagamento por uma venda ou serviço, empréstimo (mútuo), aporte de capital ou distribuição de lucros. Cada um tem tratamento contábil e fiscal diferente.
O empréstimo é o caso que mais pega de surpresa. A Lei nº 9.779/1999 (art. 13) manda cobrar IOF nos empréstimos de dinheiro entre pessoas jurídicas, com as mesmas regras dos empréstimos feitos por bancos, e quem recolhe é a empresa que empresta. Em 2023, o Supremo Tribunal Federal confirmou que essa cobrança vale também entre empresas do mesmo grupo (Tema 104). Por isso, antes de passar dinheiro de uma empresa para a outra, fale com o contador e registre a operação com contrato ou documento.
6. Empresa não paga conta do sócio
Pagar despesa pessoal pela empresa, ou a de uma empresa pela outra sem acerto, é o que o Código Civil chama de confusão patrimonial: a falta de separação, na prática, entre os patrimônios. Pelo art. 50, ela pode levar o juiz a estender dívidas da empresa aos bens dos sócios ou administradores que se beneficiaram. O mesmo artigo diz que só existir um grupo de empresas não basta para isso: o problema é misturar, não ter várias empresas.
Visão de cada empresa e visão do grupo
Com tudo separado, você consegue as duas leituras:
- Por empresa: resultado do mês (receitas menos despesas), saldo das contas, contas a pagar e a receber de cada CNPJ. É o que mostra qual empresa dá lucro e qual consome caixa.
- Do grupo: a soma de todas, para saber quanto o conjunto tem em caixa e quanto precisa pagar nas próximas semanas.
Atenção ao somar: se a empresa A vendeu para a empresa B, essa venda aparece como receita numa e despesa na outra. Na soma do grupo, elas se anulam, e o faturamento "do grupo" fica maior do que o que realmente veio de clientes de fora. Marque essas operações com uma categoria própria para enxergá-las com facilidade.
Passo a passo para organizar
- Liste as empresas com CNPJ, contas bancárias e quem cuida do financeiro de cada uma.
- Separe as contas bancárias: uma ou mais por CNPJ, nunca uma conta para duas empresas.
- Padronize as categorias e use as mesmas em todas.
- Revise as contas em aberto e garanta que cada uma tem a empresa certa.
- Defina as regras das despesas compartilhadas e do dinheiro entre empresas, junto com o contador.
- Concilie o extrato de cada conta toda semana. Veja como em conciliação bancária.
- Feche o mês por empresa e só depois olhe o grupo: resultado, caixa e fluxo de caixa projetado.
Várias empresas no WizGestor
No WizGestor, você cadastra mais de uma empresa no mesmo login, e cada uma tem os seus dados (CNPJ, razão social, endereço):
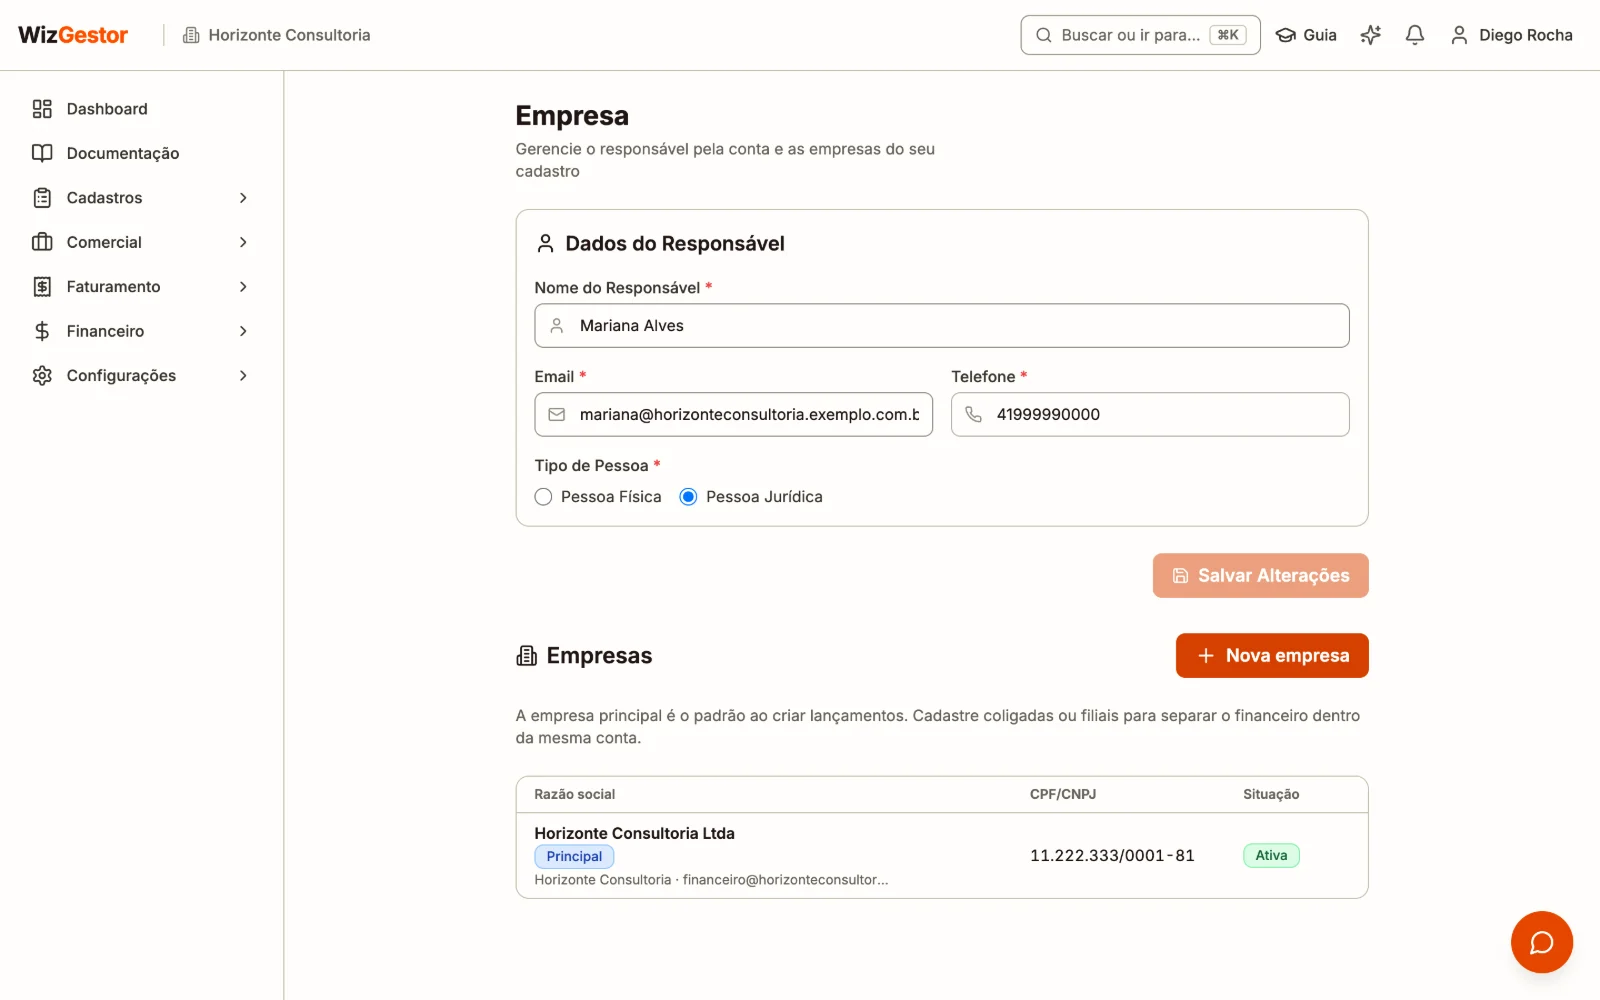
- Em Empresa (no menu do seu nome), clique em Nova Empresa, digite o CNPJ e clique em Buscar: razão social, nome fantasia e endereço são preenchidos sozinhos. Uma das empresas é a principal e já vem selecionada nos lançamentos novos.
- Com duas ou mais empresas ativas, o campo Empresa aparece nas contas a pagar e a receber. Em parcelamentos e recorrências, a empresa escolhida vale para todas as parcelas.
- Cada conta bancária pode ter a sua empresa dona, que já vem sugerida quando você cria um lançamento a partir do extrato.
- O Dashboard e o DRE têm um filtro de empresa, com a opção Todas as empresas para ver o grupo junto.
- Cada empresa do grupo pode ter a sua própria conta Asaas.
- Empresas não são excluídas, só desativadas: o histórico continua ligado a elas.
Veja o passo a passo em Empresas e Contas Bancárias, e a visão geral em várias empresas no mesmo login. Para o resultado de cada CNPJ, leia também sobre o DRE simplificado.
Perguntas frequentes
Preciso de uma conta bancária para cada CNPJ?
É o recomendado. Com uma conta por empresa, o extrato de cada uma bate com os seus lançamentos, o resultado sai certo e o contador recebe as informações separadas. Usar a conta de uma empresa para outra mistura os patrimônios.
Filial precisa de controle financeiro separado?
A filial é a mesma pessoa jurídica da matriz, então não há obrigação de ter outro caixa. Mas separar os lançamentos por unidade mostra se cada uma dá lucro ou se uma está bancando a outra.
Posso emprestar dinheiro de uma empresa para a outra?
Pode, mas é uma operação com efeito fiscal: a lei manda cobrar IOF nos empréstimos entre pessoas jurídicas, e o STF confirmou que isso vale entre empresas do mesmo grupo. Formalize com contrato e combine com o contador antes.
Como somar o resultado de todas as empresas?
Some os resultados de cada empresa e retire as operações feitas entre elas (vendas, serviços e empréstimos de uma para a outra), que aparecem como receita numa e despesa na outra. Uma categoria própria para essas operações facilita a conta.
Fontes
Consultadas em 08/10/2026.
- Receita Federal: CNPJ Alfanumérico
- COAD: CNPJ terá letras e números a partir de julho de 2026 (estrutura do número)
- Lei nº 9.779/1999, art. 13 (IOF nos empréstimos entre pessoas jurídicas)
- STF: Incidência de IOF não se restringe às operações de crédito realizadas por instituições financeiras (RE 590186, Tema 104)
- Código Civil (Lei nº 10.406/2002), art. 50