Para prever o caixa dos próximos meses, parta do saldo que você tem hoje, some tudo o que deve entrar, subtraia tudo o que deve sair, data por data, e veja onde o saldo fica baixo ou negativo. Esse é o fluxo de caixa projetado: uma previsão que mostra o problema semanas antes de ele chegar, enquanto ainda dá tempo de agir.
O fluxo de caixa comum olha para trás: mostra o que entrou e saiu. O projetado olha para frente. Ele responde perguntas como "vou ter dinheiro para pagar a folha do dia 5?" ou "dá para comprar aquele equipamento em dezembro?". Abaixo, o passo a passo para montar o seu, com ou sem sistema.
Fluxo de caixa realizado x projetado
| Realizado | Projetado | |
|---|---|---|
| Olha para | O passado | O futuro |
| Usa | Pagamentos e recebimentos que já aconteceram | Contas a pagar e a receber em aberto, mais estimativas |
| Responde | "Para onde foi o dinheiro?" | "Vai faltar dinheiro? Quando?" |
| Precisão | Exata (bate com o extrato) | Estimativa, que melhora a cada atualização |
Os dois se completam. O realizado mostra se as suas previsões estavam certas. O projetado mostra o que fazer a seguir.
Passo a passo para montar o seu
1. Comece pelo saldo de hoje
Some o saldo de todas as contas bancárias da empresa (e o dinheiro em caixa, se houver). Use o valor do extrato, não o que "deveria" estar lá. Se o saldo inicial estiver errado, a projeção inteira fica errada. Por isso vale conferir o extrato antes: veja como em conciliação bancária.
2. Liste tudo o que deve entrar
- Contas a receber já combinadas: parcelas, vendas a prazo, boletos emitidos.
- Mensalidades e contratos recorrentes.
- Vendas que ainda não aconteceram, mas são esperadas (use a média dos últimos meses, sem otimismo).
- Outras entradas: devolução de imposto, venda de um bem, aporte dos sócios.
3. Liste tudo o que deve sair
- Despesas fixas: aluguel, salários, pró-labore, contador, sistemas, internet.
- Despesas variáveis: compra de mercadoria, comissões, frete.
- Impostos e encargos, com as datas de vencimento de cada guia.
- Parcelas de empréstimos e financiamentos.
- Gastos que aparecem uma vez por ano: 13º salário, férias, IPTU, renovação de licenças e seguros.
Esses gastos anuais são os que mais pegam a empresa de surpresa. Se eles não estão na projeção, o mês em que vencem parece tranquilo até o dinheiro sumir.
4. Distribua os valores por data
Não basta saber o total do mês. Uma empresa pode fechar outubro no positivo e, mesmo assim, ficar sem dinheiro no dia 10, se os pagamentos vencem no começo do mês e os recebimentos chegam no fim. Coloque cada valor na data em que deve entrar ou sair. Para os próximos 30 dias, olhe dia a dia; para os meses seguintes, semana a semana ou mês a mês já ajuda.
5. Calcule o saldo acumulado
Para cada data: saldo anterior + entradas − saídas. O resultado vira o saldo inicial da data seguinte. Assim você enxerga o ponto mais baixo do período, que é o número que importa.
6. Atualize toda semana
A projeção envelhece rápido. Cliente atrasa, aparece uma despesa nova, uma venda grande fecha. Separe um horário fixo na semana para trocar o previsto pelo realizado e ajustar o que mudou. O Sebrae destaca que os valores previstos mudam o tempo todo, e é a atualização que mantém a projeção confiável.
Exemplo prático
Imagine uma empresa de serviços com R$ 20.000 no banco no início do trimestre (valores fictícios):
| Mês | Saldo inicial | Entradas previstas | Saídas previstas | Saldo final |
|---|---|---|---|---|
| Outubro | R$ 20.000 | R$ 45.000 | R$ 42.000 | R$ 23.000 |
| Novembro | R$ 23.000 | R$ 40.000 | R$ 44.000 | R$ 19.000 |
| Dezembro | R$ 19.000 | R$ 48.000 | R$ 62.000 | R$ 5.000 |
Dezembro chama atenção: a saída sobe por causa do 13º salário e de uma renovação anual. O saldo não fica negativo, mas cai para R$ 5.000. Se um cliente grande atrasar, falta dinheiro. Sabendo disso em outubro, dá para negociar o prazo com um fornecedor, adiantar uma cobrança ou guardar parte da sobra de outubro.
Monte três cenários
Uma previsão só é um palpite. Três previsões mostram o risco. A comunidade do Sebrae recomenda trabalhar com:
- Cenário esperado: o que você acredita que vai acontecer.
- Cenário otimista: vendas um pouco acima da média, clientes pagando em dia.
- Cenário conservador: vendas abaixo da média e atraso dos principais clientes.
O mais útil costuma ser o conservador. Pergunte: "se o meu maior cliente atrasar 30 dias, o caixa aguenta?". Se a resposta for não, você já sabe onde agir.
Sinais de alerta na projeção
- Saldo negativo em alguma data, mesmo que o mês feche positivo.
- Pagamentos concentrados nos mesmos dias, longe das datas de recebimento.
- Dependência de um único cliente para fechar o mês.
- Despesas subindo mais rápido que as receitas.
- Uso frequente do cheque especial ou de empréstimo para pagar contas do dia a dia.
O que fazer quando a projeção mostra falta de dinheiro
- Antecipe recebimentos: ofereça desconto para pagamento antecipado ou cobre por PIX, que cai na hora. Veja as diferenças em boleto ou PIX.
- Negocie prazos de pagamento com fornecedores antes do vencimento, e não depois.
- Adie gastos que podem esperar, como compras de equipamento ou reformas.
- Cobre os atrasados logo no início do atraso.
- Se precisar de crédito, peça antes de apertar. Com uma projeção em mãos, você negocia melhor e escolhe a linha mais barata, em vez de cair no cheque especial.
Fluxo de caixa projetado no WizGestor
No WizGestor, a projeção sai das contas que você já lança no dia a dia, sem planilha paralela:
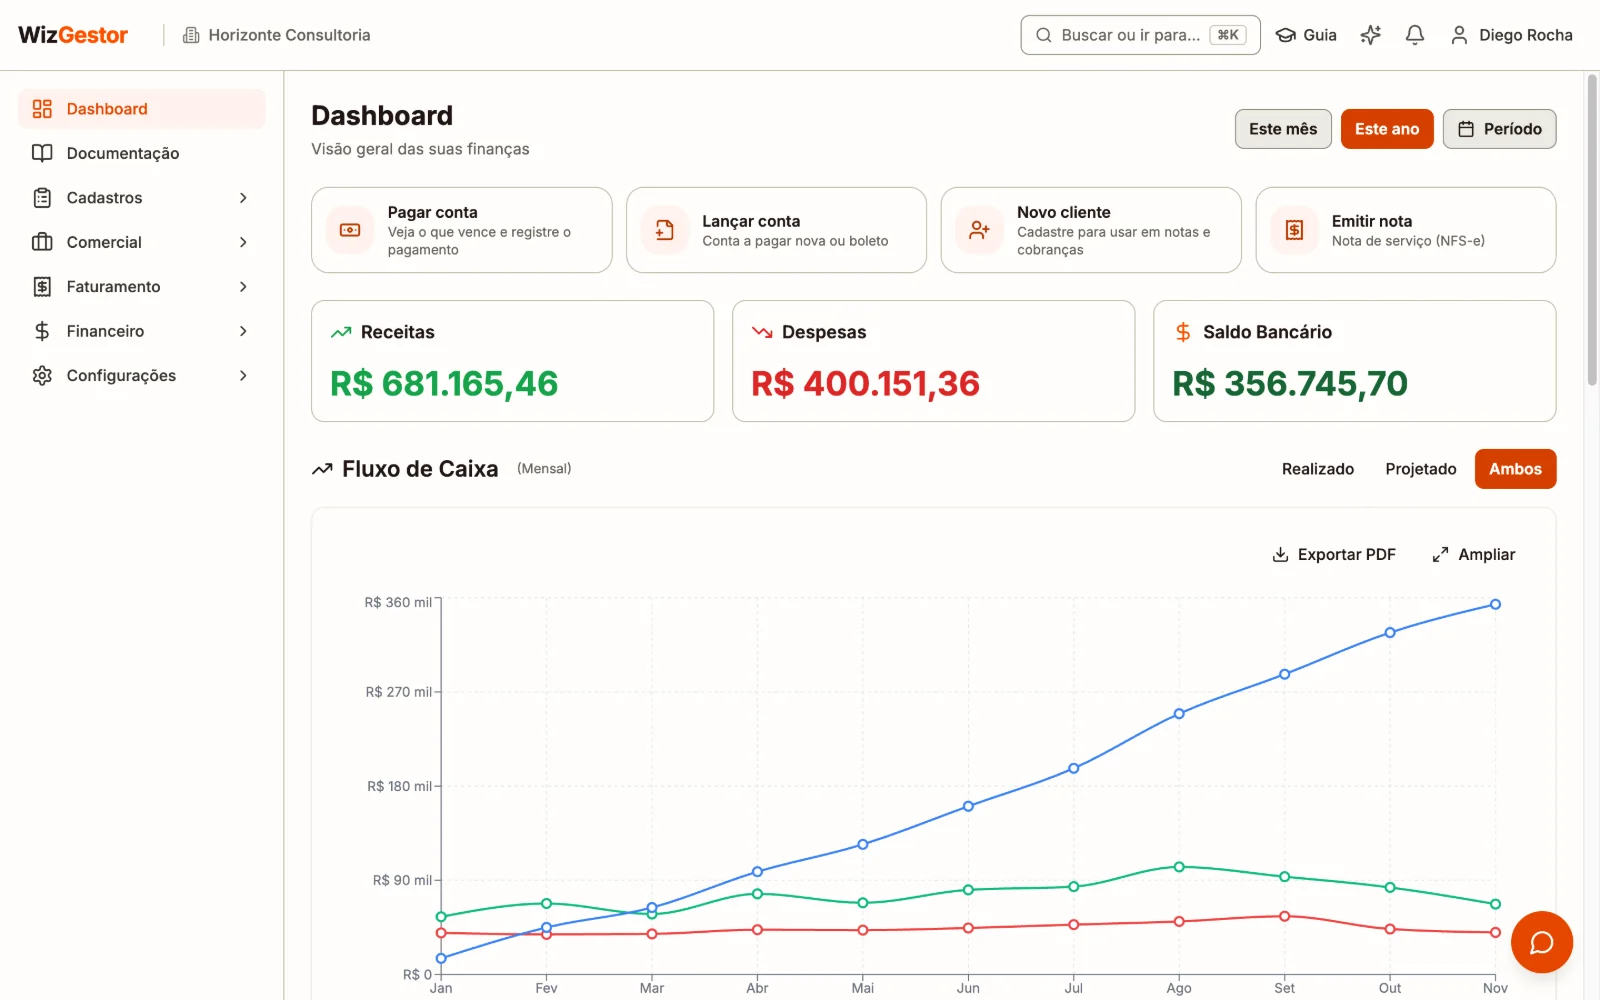
- No Dashboard, o bloco Fluxo de Caixa tem os botões Realizado, Projetado e Ambos. O Projetado considera as contas Pendentes e Vencidas; o Ambos soma o que já aconteceu ao que está previsto.
- Escolha Este Ano para ver um ponto por mês e achar os meses com saldo baixo, ou um período de até 31 dias para ver dia a dia. Dá para exportar em PDF.
- Despesas e receitas que se repetem (aluguel, mensalidades, assinaturas) podem ser lançadas como Recorrente em Contas a Pagar e Contas a Receber, que já deixa os próximos meses provisionados na projeção.
- Os relatórios Agrupado por Data de Contas a Pagar e de Contas a Receber listam o que está em aberto por dia de vencimento, em PDF ou Excel.
- O DRE também tem o modo Projetado, para ver o resultado previsto do mês ou do ano.
Veja o passo a passo em Dashboard, Contas a Pagar e Contas a Receber, e a visão geral em fluxo de caixa.
Perguntas frequentes
Qual a diferença entre fluxo de caixa e fluxo de caixa projetado?
O fluxo de caixa registra o que já entrou e saiu da conta. O projetado estima o que vai entrar e sair nos próximos dias, semanas ou meses, para mostrar com antecedência quando o saldo pode ficar baixo ou negativo.
Por quantos meses devo projetar o caixa?
Não existe um prazo único. Um ponto de partida comum é olhar os próximos 30 dias dia a dia e os meses seguintes mês a mês, ajustando ao ciclo do seu negócio.
Com que frequência devo atualizar a projeção?
Pelo menos uma vez por semana. A cada atualização, troque o previsto pelo que de fato aconteceu e inclua as novas contas.
Preciso de um sistema para fazer o fluxo de caixa projetado?
Não. Dá para começar numa planilha. Um sistema ajuda quando o número de contas cresce, porque a projeção sai das contas a pagar e a receber que você já lança, sem digitar tudo duas vezes.
Fontes
Consultadas em 5 de outubro de 2026.
- Comunidade Sebrae PR — Fluxo de caixa projetado: como antecipar problemas financeiros antes que eles cheguem (setembro de 2026)
- Agência Sebrae de Notícias — Aprenda cinco passos para construir um fluxo de caixa (maio de 2024)