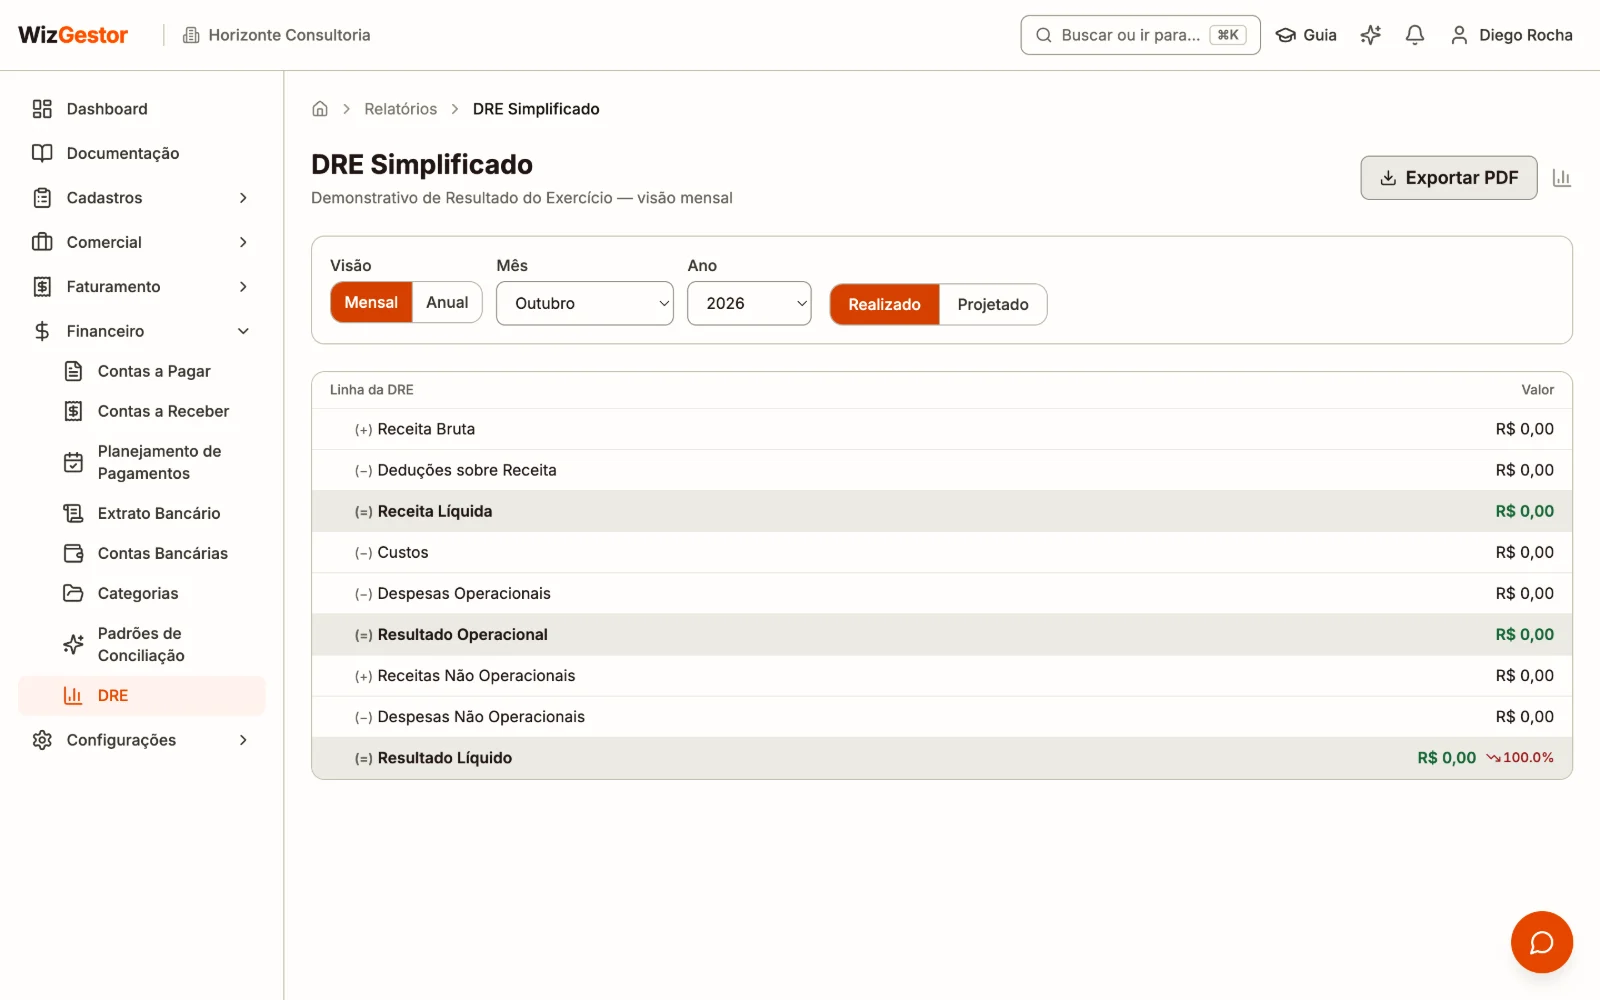
O DRE simplificado é um resumo, em poucas linhas, de quanto a empresa vendeu, quanto gastou para vender e operar e quanto sobrou no fim: o lucro ou o prejuízo do período. Para montar o seu, você agrupa as receitas e as despesas do mês em linhas fixas (receita, deduções, custos, despesas) e faz as subtrações de cima para baixo.
DRE quer dizer Demonstração do Resultado do Exercício. O saldo do banco diz quanto dinheiro você tem hoje. O DRE diz se o negócio dá lucro. São perguntas diferentes: uma empresa pode ter dinheiro na conta e estar no prejuízo, ou ter lucro e estar sem caixa.
DRE contábil e DRE gerencial
Existem dois usos para o mesmo demonstrativo:
| DRE contábil | DRE gerencial (simplificado) | |
|---|---|---|
| Quem faz | O contador | O dono ou o financeiro da empresa |
| Para que serve | Cumprir a lei e as normas contábeis | Acompanhar o negócio e decidir |
| Frequência | No mínimo, ao fim de cada exercício (ano) | Todo mês |
| Base | Escrituração contábil | Contas pagas e recebidas, por categoria |
A Lei das Sociedades por Ações (Lei 6.404/1976, art. 187) define a estrutura clássica do DRE: receita bruta, deduções, receita líquida, custo, lucro bruto, despesas, resultado operacional e resultado do exercício. Para empresas menores, o Conselho Federal de Contabilidade tem normas próprias. A NBC TG 1002, por exemplo, vale para microentidades com receita bruta de até R$ 4,8 milhões por ano. Ela também inclui a demonstração do resultado no conjunto de demonstrações que a empresa precisa ter.
Este artigo trata do DRE gerencial. Ele não substitui o que o seu contador entrega: serve para você enxergar o resultado durante o ano.
As linhas do DRE simplificado
Um DRE gerencial para pequena empresa costuma ter estas linhas:
- Receita bruta: tudo o que a empresa vendeu ou faturou no período, em produtos e serviços.
- (−) Deduções: impostos sobre a venda, devoluções e descontos concedidos. Pergunte ao contador em qual linha entra o imposto do seu regime. No Simples Nacional, por exemplo, a guia mensal costuma ficar aqui.
- (=) Receita líquida: o que sobra da venda depois das deduções.
- (−) Custos: o que está ligado diretamente ao que você vende, como mercadoria revendida, matéria-prima ou um profissional terceirizado contratado para um projeto específico.
- (−) Despesas operacionais: o que mantém a empresa funcionando, venda ou não: aluguel, salários da equipe administrativa, pró-labore, contador, sistemas, marketing.
- (=) Resultado operacional: quanto a atividade principal da empresa gera.
- (+/−) Receitas e despesas não operacionais: o que está fora da atividade principal, como a venda de um equipamento usado, juros de empréstimo ou rendimentos de aplicação.
- (=) Resultado líquido: o lucro (se positivo) ou o prejuízo (se negativo) do período.
Como montar o seu em 6 passos
1. Escolha o período
Para acompanhar o negócio, use o mês. Assim você compara um mês com o outro e percebe tendências cedo.
2. Decida entre caixa e competência
- Pelo caixa: considera o que foi de fato pago e recebido no mês. É mais simples e bate com o extrato.
- Pela competência: considera a venda e a despesa no mês em que aconteceram, mesmo que o pagamento venha depois. Mostra melhor o resultado de cada mês.
Para começar, o regime de caixa resolve. O importante é usar sempre o mesmo critério para que a comparação entre os meses faça sentido.
3. Classifique cada lançamento numa categoria
Cada entrada e cada saída precisam de uma categoria, como "Vendas", "Serviços", "Aluguel", "Salários" ou "Impostos". Cada categoria pertence a uma linha do DRE. Esse é o passo mais trabalhoso e o que mais pesa no resultado: lançamento sem categoria, ou na categoria errada, distorce o DRE inteiro. Se as contas ainda não batem com o extrato, comece pela conciliação bancária.
4. Some por linha
Some todas as categorias de cada linha: todas as receitas na receita bruta, todos os impostos sobre venda nas deduções, e assim por diante.
5. Faça as subtrações de cima para baixo
Receita bruta − deduções = receita líquida. Receita líquida − custos − despesas operacionais = resultado operacional. Some ou subtraia as receitas e despesas não operacionais e chegue ao resultado líquido.
6. Calcule os percentuais sobre a receita
Divida cada linha pela receita bruta. Os percentuais permitem comparar meses com faturamentos diferentes. "As despesas operacionais subiram de 30% para 38% da receita" diz mais do que "as despesas subiram R$ 4.000".
Exemplo prático
Uma empresa de serviços em um mês (valores fictícios):
| Linha | Valor | % da receita bruta |
|---|---|---|
| Receita bruta | R$ 50.000 | 100% |
| (−) Deduções (impostos sobre a venda) | R$ 3.000 | 6% |
| (=) Receita líquida | R$ 47.000 | 94% |
| (−) Custos (terceirizados dos projetos) | R$ 15.000 | 30% |
| (−) Despesas operacionais | R$ 24.000 | 48% |
| (=) Resultado operacional | R$ 8.000 | 16% |
| (−) Despesas não operacionais (juros) | R$ 1.000 | 2% |
| (=) Resultado líquido | R$ 7.000 | 14% |
Leitura rápida: de cada R$ 100 faturados, sobraram R$ 14. Compare com o mês anterior: se a receita subir e o resultado cair, o DRE mostra em qual linha está o problema.
Erros que distorcem o DRE
- Misturar contas pessoais com as da empresa. A conta de luz da sua casa não é despesa da empresa.
- Contar empréstimo como receita. O dinheiro do banco entra na conta, mas não é venda. Os juros, sim, entram no DRE como despesa.
- Lançar a parcela inteira do empréstimo como despesa. A parte que devolve o valor emprestado não é despesa. Só os juros são.
- Confundir pró-labore com distribuição de lucros. O pró-labore é a remuneração do sócio que trabalha na empresa e entra como despesa. A distribuição de lucros vem do resultado e não entra como despesa.
- Esquecer gastos anuais, como 13º salário, IPTU ou renovação de licenças. Eles derrubam o mês em que vencem. Para não ser pego de surpresa, veja o fluxo de caixa projetado.
DRE simplificado no WizGestor
No WizGestor, o DRE é montado a partir das contas que você já lança no dia a dia. Não precisa de planilha:
- Em Financeiro → DRE, você vê as linhas Receita Bruta, Deduções sobre Receita, Receita Líquida, Custos, Despesas Operacionais, Resultado Operacional, Receitas e Despesas Não Operacionais e Resultado Líquido, em verde quando é lucro e em vermelho quando é prejuízo.
- Cada categoria tem uma Classificação no DRE. Ao lançar uma conta a pagar ou a receber com a categoria certa, o valor entra na linha certa. O sistema já vem com categorias prontas, e você pode criar as suas.
- Alterne entre Mensal e Anual (os 12 meses lado a lado com o total) e entre Realizado (só o que foi pago ou recebido) e Projetado (inclui o que está em aberto).
- Clique numa linha para ver as categorias e, dentro delas, cada lançamento. O Resultado Líquido mostra a variação em relação ao mês anterior.
- Se você tem mais de uma empresa cadastrada, escolha qual ver ou veja todas juntas. Exporte em PDF para enviar ao sócio ou ao contador.
O DRE do WizGestor é gerencial: o demonstrativo contábil oficial continua com o seu contador. Veja o passo a passo em DRE e Categorias, e a visão geral em DRE gerencial.
Perguntas frequentes
Minha empresa é obrigada a ter DRE?
Para a contabilidade, em geral sim. As normas do Conselho Federal de Contabilidade incluem a demonstração do resultado entre as que as empresas precisam elaborar, inclusive as microentidades. Quem prepara esse DRE oficial é o contador. Confirme com ele o que vale para o seu caso, já que o MEI, por exemplo, tem regras mais simples.
Qual a diferença entre DRE e fluxo de caixa?
O DRE mostra se a empresa teve lucro ou prejuízo no período. O fluxo de caixa mostra quanto dinheiro entrou e saiu da conta, e quando. Um empréstimo, por exemplo, aparece no fluxo de caixa, mas não é receita no DRE.
De quanto em quanto tempo devo olhar o DRE?
Todo mês. O DRE mensal permite corrigir o rumo cedo. Esperar o fechamento do ano para descobrir um prejuízo custa caro.
Fontes
Consultadas em 6 de outubro de 2026.
- Presidência da República — Lei nº 6.404, de 15 de dezembro de 1976 (Lei das Sociedades por Ações), art. 187
- Conselho Federal de Contabilidade — Contador, conheça as Normas de Contabilidade voltadas para as micro e pequenas empresas (janeiro de 2022), sobre a NBC TG 1001 e a NBC TG 1002