Um plano de contas simples é a lista fixa de categorias em que você classifica cada entrada e cada saída de dinheiro da empresa, como "Vendas", "Aluguel" ou "Impostos sobre vendas". Para montar o seu, separe receitas de despesas, agrupe as despesas pelas linhas do resultado (deduções, custos, despesas operacionais e não operacionais) e crie poucas categorias, com nomes claros, dentro de cada grupo.
Sem categorias, o extrato do banco é só uma lista de valores. Com elas, você responde perguntas como "quanto gastei com pessoal este mês?" ou "qual serviço traz mais receita?". É também a base do DRE simplificado: cada categoria alimenta uma linha do resultado.
Plano de contas contábil e plano de contas gerencial
O termo "plano de contas" tem dois usos, e vale não confundir:
| Plano de contas contábil | Plano de contas gerencial | |
|---|---|---|
| Quem monta | O contador | O dono ou o financeiro |
| O que cobre | Ativo, passivo, patrimônio líquido, receitas e despesas | Receitas e despesas do dia a dia |
| Para que serve | Escrituração e demonstrações oficiais | Acompanhar o negócio e decidir |
| Tamanho | Centenas de contas, com códigos | Algumas dezenas de categorias |
O Sebrae descreve o plano de contas completo com ativo, passivo, patrimônio líquido, receitas, despesas e investimentos, divididos em "caixinhas" onde cada transação é classificada. Para a gestão do dia a dia, porém, o que importa são as receitas e as despesas. É delas que trata este artigo. O plano contábil continua com o seu contador.
Os grupos do plano de contas simples
A forma mais prática de organizar as categorias é seguir a estrutura do DRE, a mesma que a Lei das Sociedades por Ações (Lei 6.404/1976, art. 187) usa para a demonstração do resultado. Assim, cada categoria já nasce sabendo em que linha vai entrar.
Receitas:
- Receitas operacionais: o que vem da atividade principal (vendas de produtos, serviços, mensalidades).
- Receitas não operacionais: o que vem de fora da atividade principal (venda de um equipamento usado, rendimento de aplicação).
Despesas:
- Deduções sobre a receita: impostos sobre a venda, devoluções e descontos concedidos.
- Custos: o que está ligado diretamente ao que você vende (mercadoria para revenda, matéria-prima, terceirizado de um projeto).
- Despesas operacionais: o que mantém a empresa funcionando, venda ou não (aluguel, salários, contador, sistemas, marketing).
- Despesas não operacionais: o que fica fora da atividade principal (juros de empréstimo, multas).
Modelo para copiar
Um ponto de partida para uma pequena empresa de serviços ou comércio. Adapte os nomes ao seu negócio e apague o que não usa.
| Grupo | Categorias sugeridas |
|---|---|
| Receitas operacionais | Vendas de produtos, Prestação de serviços, Mensalidades e contratos |
| Receitas não operacionais | Rendimentos de aplicação, Venda de bens usados |
| Deduções sobre a receita | Impostos sobre vendas, Devoluções, Descontos concedidos |
| Custos | Mercadoria para revenda, Matéria-prima, Serviços terceirizados de projetos, Comissões de venda |
| Despesas operacionais — pessoal | Salários, Encargos e benefícios, Pró-labore |
| Despesas operacionais — estrutura | Aluguel, Energia, água e internet, Manutenção |
| Despesas operacionais — administrativo | Contabilidade, Sistemas e assinaturas, Tarifas bancárias, Material de escritório |
| Despesas operacionais — comercial | Marketing e anúncios, Viagens e deslocamento |
| Despesas não operacionais | Juros de empréstimos, Multas e juros por atraso |
São cerca de 30 categorias. Para a maioria das pequenas empresas, isso basta. A dúvida mais comum é onde lançar o imposto da guia mensal (no Simples Nacional, por exemplo) e as comissões: confirme com o seu contador em qual grupo cada uma deve ficar no seu caso.
Como montar o seu em 5 passos
1. Liste os gastos e as receitas dos últimos três meses
Abra os extratos bancários e anote cada tipo de entrada e de saída que aparece. Isso mostra as categorias que você de fato usa, e não as que imagina usar.
2. Agrupe pelos grupos acima
Coloque cada item numa linha do resultado: é custo ou despesa? É da atividade principal ou não? Se ficar em dúvida, pergunte: "se a empresa parar de vender, esse gasto continua?". Se continua, costuma ser despesa operacional. Se some junto com a venda, costuma ser custo.
3. Dê nomes claros e padronizados
O Sebrae recomenda nomes claros e padronizados. "Aluguel" é melhor do que "Pgto. imóvel". Evite categorias como "Diversos" ou "Outros": elas viram o lugar de tudo o que não se quis classificar e escondem os gastos que mais crescem.
4. Defina o nível de detalhe
Detalhe onde você toma decisão. Se o marketing pesa no seu orçamento, separe "Anúncios" de "Agência". Se a conta de energia é pequena, junte com água e internet. Categoria demais deixa o lançamento lento e cheio de erro. Categoria de menos não responde nada.
5. Revise a cada trimestre
O negócio muda, e o plano também. O Sebrae lembra que o plano de contas precisa ser flexível para incluir contas novas. A cada trimestre, veja quais categorias ficaram vazias (desative) e quais juntam valores grandes demais (divida).
Erros que bagunçam as categorias
- Mudar de categoria a cada mês. O mesmo gasto em categorias diferentes impede a comparação entre os meses.
- Lançar uma conta inteira numa categoria só quando ela mistura coisas. Uma fatura com produto e serviço, ou energia e taxa, deve ser dividida pelo valor de cada parte.
- Misturar gastos pessoais com os da empresa. O supermercado da casa não é despesa da empresa.
- Contar empréstimo como receita. O dinheiro do banco entra na conta, mas não é venda. Só os juros entram no resultado, como despesa não operacional.
- Deixar lançamentos sem categoria "para depois". No fim do mês, ninguém lembra o que era aquele PIX de R$ 380.
Categorias no WizGestor
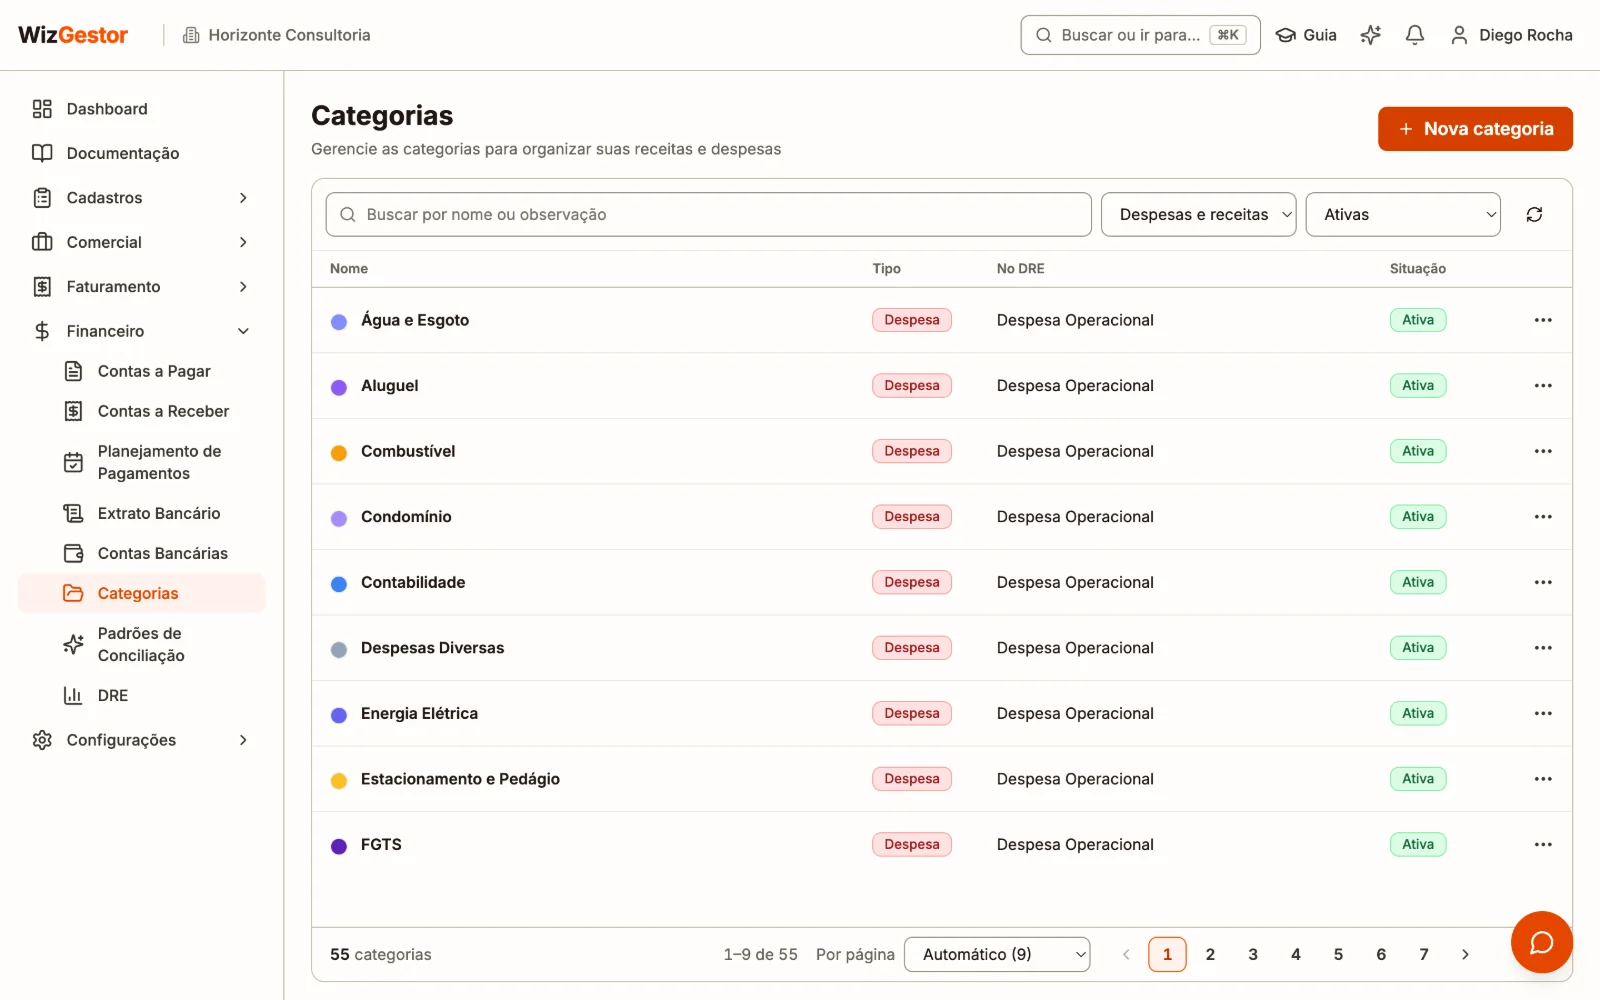
No WizGestor, as categorias ficam em Financeiro → Categorias e já seguem a lógica deste artigo:
- Cada categoria é de receita ou de despesa e tem uma Classificação no DRE: receitas como operacionais ou não operacionais; despesas como despesas operacionais, custos, deduções sobre receita ou despesas não operacionais. O valor lançado vai direto para a linha certa do DRE.
- A empresa já começa com um conjunto de categorias padrão (como Vendas, Serviços, Aluguel, Salários, Impostos e Contabilidade), que você pode renomear, desativar ou completar com as suas.
- Toda conta a pagar e a receber precisa de uma categoria. Quando uma conta mistura coisas, use Dividir em várias categorias no formulário: cada parte vira uma conta separada, com o seu valor.
- Desativar uma categoria tira ela da lista para os próximos lançamentos, mas os lançamentos antigos continuam com ela. Ao renomear, o histórico acompanha o novo nome.
- Na conciliação bancária, você escolhe a categoria ao criar a conta a partir do extrato. Para movimentos que se repetem, como tarifas e assinaturas, os padrões de conciliação lançam a conta já com a categoria (nos planos Profissional e Empresarial).
Veja o passo a passo em Categorias e em Contas a Pagar, e a visão geral em Contas a pagar e a receber.
Perguntas frequentes
Quantas categorias minha empresa precisa ter?
Para a maioria das pequenas empresas, entre 30 e 60 categorias resolvem. Comece com poucas e divida só quando precisar de uma resposta que a categoria atual não dá.
Plano de contas e centro de custo são a mesma coisa?
Não. A categoria diz o que é o gasto (aluguel, salários). O centro de custo, ou projeto, diz para quem ou para onde ele foi (uma filial, um cliente, uma obra). Os dois se completam.
Posso usar o plano de contas do meu contador?
Pode, mas ele costuma ser grande demais para o dia a dia. O caminho mais prático é ter as suas categorias gerenciais e combinar com o contador como cada uma corresponde às contas dele.
Fontes
Consultadas em 14 de outubro de 2026.
- Agência Sebrae de Notícias — Descubra como montar um plano de contas para o seu pequeno negócio (maio de 2024)
- Presidência da República — Lei nº 6.404, de 15 de dezembro de 1976 (Lei das Sociedades por Ações), art. 187