Para cobrar sem desgastar a relação, o segredo é cobrar cedo, sempre do mesmo jeito e com respeito: avisar antes do vencimento, lembrar no primeiro dia de atraso e oferecer uma saída (nova data ou acordo) antes de partir para medidas mais duras. O que desgasta é a cobrança que chega tarde, irritada ou fora de hora.
Abaixo, um roteiro prático para pequenas empresas, com o que a lei permite e o que ela proíbe (legislação consultada em 13 de outubro de 2026).
Por que o cliente atrasa
Antes de cobrar, vale entender o motivo. Os mais comuns são:
- Esquecimento. A cobrança se perdeu no e-mail ou no WhatsApp.
- Processo interno. Empresas maiores pagam em datas fixas e só com a nota fiscal em mãos.
- Dúvida ou insatisfação. Algo no serviço ou no valor não ficou claro.
- Caixa apertado. O cliente quer pagar, mas não tem o dinheiro agora.
Cada motivo pede uma resposta diferente. Tratar todo atraso como má-fé é o caminho mais rápido para perder o cliente.
Antes do vencimento: o atraso que você evita
A melhor cobrança é a que não precisa acontecer. Três cuidados ajudam:
- Combine tudo por escrito. Valor, vencimento, forma de pagamento, multa e juros por atraso devem estar no orçamento, no contrato ou na própria cobrança.
- Mande a cobrança com antecedência. Boleto ou PIX enviados no dia do vencimento viram atraso com facilidade.
- Facilite o pagamento. Oferecer mais de uma forma de pagar costuma acelerar o recebimento. Veja boleto ou PIX.
Monte uma régua de cobrança
Régua de cobrança é uma sequência de contatos definida com antecedência: quando avisar, por qual canal e com qual tom. Ela tira a emoção da cobrança: você cobra porque chegou o dia previsto, não porque ficou bravo.
Um exemplo simples, para adaptar ao seu negócio:
| Quando | O que fazer | Tom |
|---|---|---|
| 3 dias antes | Lembrete com o link do boleto ou o PIX | Informativo |
| No vencimento | Aviso de que vence hoje | Informativo |
| 1 a 3 dias depois | "Não identificamos o pagamento. Aconteceu algo?" | Amigável |
| 7 dias depois | Contato por telefone ou mensagem direta, com proposta de nova data | Firme e cordial |
| 15 dias depois | Proposta de acordo por escrito | Firme |
| 30 dias depois | Aviso das próximas medidas (protesto, negativação) | Formal |
Duas regras ajudam a régua a funcionar:
- Seja constante. Cobrar um cliente no primeiro dia e esquecer outro por um mês tira o sentido da régua.
- Registre cada contato. Anote data, canal e resposta do cliente, para não esquecer promessas.
Como escrever a mensagem de cobrança
O tom muda tudo. Algumas orientações:
- Comece pelo fato, não pela acusação. "Não identificamos o pagamento da fatura de setembro" funciona melhor que "você não pagou".
- Dê a informação completa. Valor, vencimento, o que está sendo cobrado e como pagar.
- Abra espaço para o cliente explicar. "Se já pagou, pode desconsiderar e nos mandar o comprovante" evita constrangimento quando o erro é seu.
- Proponha um próximo passo. "Conseguimos uma nova data até sexta?" é melhor que um pedido genérico de regularização.
Exemplo de mensagem para os primeiros dias de atraso:
Olá, Ana! Tudo bem? Não identificamos o pagamento da manutenção de setembro (R$ 450,00, vencida em 10/10). Segue o link para pagar. Se já pagou, me mande o comprovante que eu confiro aqui. Obrigado!
O que a lei proíbe na cobrança
Quando o cliente é consumidor (pessoa física, comprando para uso próprio), o Código de Defesa do Consumidor tem regras claras:
- Nada de exposição ou ameaça. Pelo artigo 42, o consumidor inadimplente não pode ser exposto a ridículo nem submetido a constrangimento ou ameaça, como ser cobrado na frente de outras pessoas.
- Não atrapalhe o trabalho, o descanso ou o lazer. O artigo 71 trata como crime a cobrança com ameaça, constrangimento, informação falsa ou que interfira no trabalho, no descanso ou no lazer do consumidor.
- Identifique a sua empresa. Pelo artigo 42-A, todo documento de cobrança deve trazer nome, endereço e CPF ou CNPJ do fornecedor.
- Cobrança indevida custa caro. Se você cobrar um valor que não é devido e o consumidor pagar, ele tem direito a receber em dobro o que pagou a mais, salvo engano justificável (parágrafo único do artigo 42).
Sobre multa e juros, dois pontos:
- Multa de 2%. O CDC limita a multa por atraso a 2% do valor da prestação quando a venda ao consumidor envolve crédito ou financiamento (artigo 52, § 1º).
- Juros quando o contrato não diz nada. Desde a Lei 14.905/2024, quando os juros não foram combinados, vale a taxa legal do Código Civil: a Selic menos a inflação medida pelo IPCA.
Na venda para outra empresa, o CDC em geral não se aplica, mas cobrança agressiva afasta clientes do mesmo jeito. Confirme multa, juros e contrato com o seu advogado ou contador.
Acordo: a saída que preserva o cliente
Se o cliente está com o caixa apertado, um acordo costuma recuperar mais dinheiro do que uma briga:
- Ouça a proposta do cliente primeiro.
- Parcele o atraso em vez de perdoar. Melhor receber em três vezes do que não receber.
- Coloque o acordo por escrito, com valores, datas e o que acontece se houver novo atraso.
- Gere uma cobrança para cada parcela, com vencimento, para não depender de lembrança.
Quando partir para medidas mais duras
Esgotada a conversa, existem caminhos formais:
- Protesto em cartório. A Lei 9.492/1997 define o protesto como o ato formal que prova a inadimplência de títulos e outros documentos de dívida. O cartório intima o devedor, e o protesto é registrado em até três dias úteis contados do protocolo do título no cartório, se não houver pagamento.
- Negativação. A inclusão do nome em cadastros de devedores precisa ser comunicada por escrito ao consumidor antes, como exige o artigo 43, § 2º, do CDC. Plataformas de cobrança costumam oferecer esse serviço.
- Cobrança judicial. Para valores maiores, com a orientação de um advogado.
E existe a hora de aceitar a perda. Se o cliente fechou a empresa ou o custo de cobrar supera o valor, registre que a conta não vai ser recebida. Assim ela sai do caixa previsto e você para de contar com um dinheiro que não vem. Para planejar os próximos meses com números reais, veja fluxo de caixa projetado.
Cobranças e atrasos no WizGestor
No WizGestor, a régua de cobrança fica mais fácil de seguir porque tudo está em Contas a Receber:
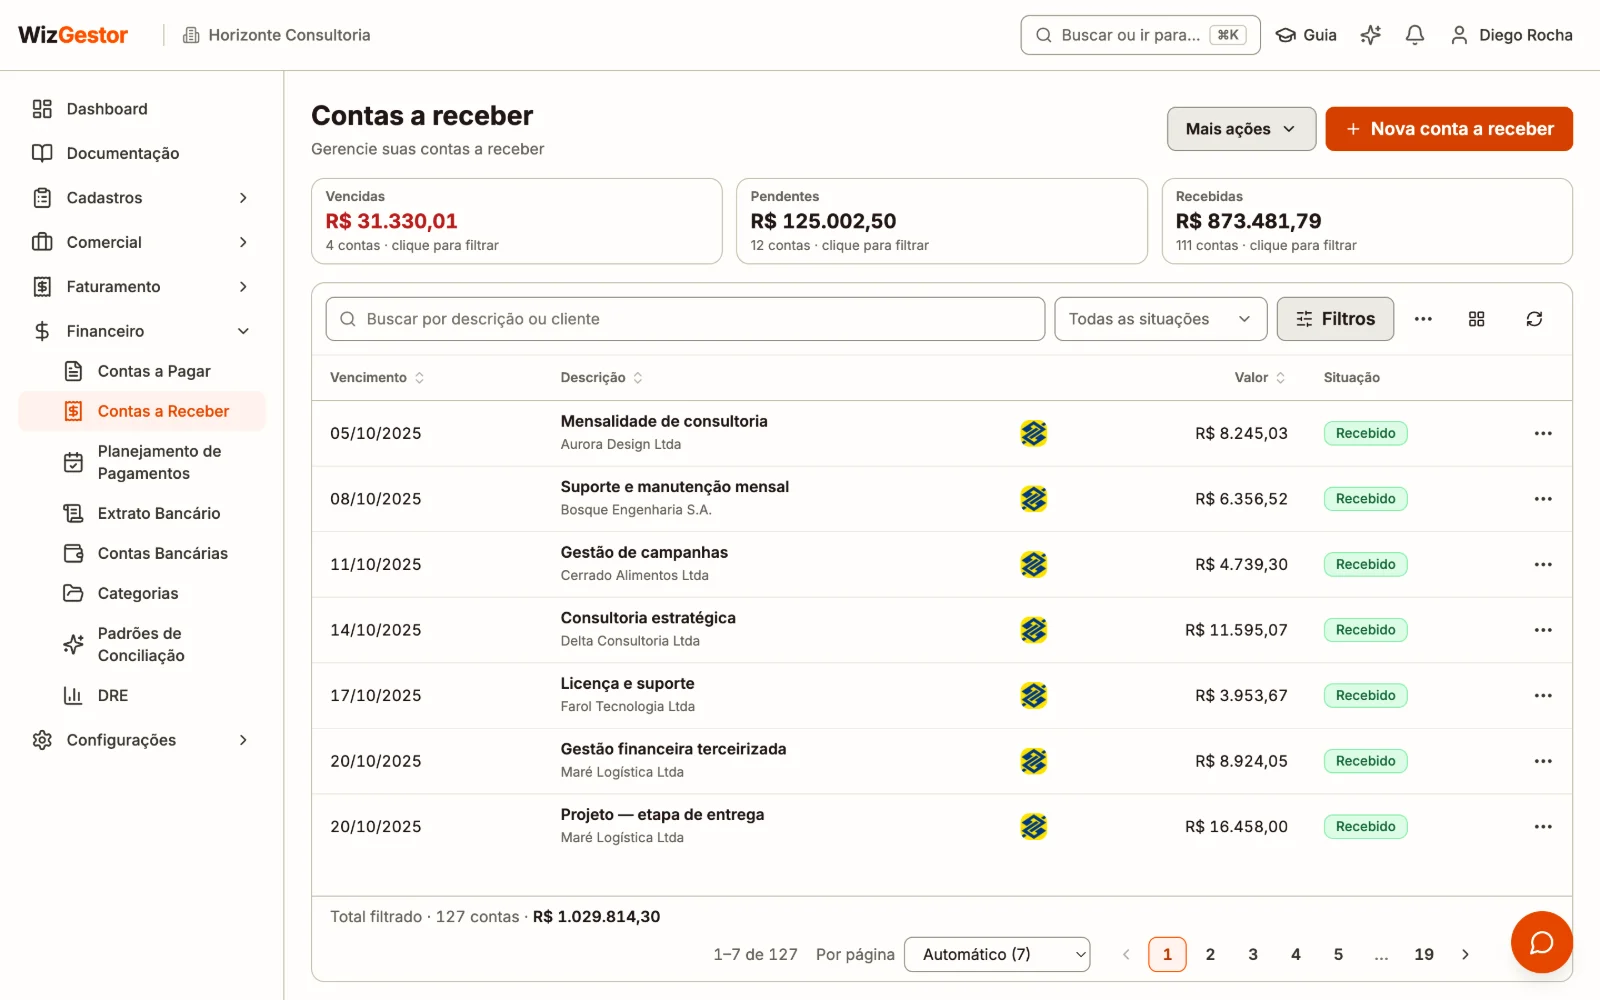
- Situação de cada conta. Acima da lista, os cartões Vencidas, Pendentes e Recebidas mostram valor e quantidade. Clique em Vencidas para ver só o que está atrasado.
- Histórico de contatos. No ⋯ da conta, a opção Anotações guarda cada conversa com data, hora e quem escreveu. Você pode marcar um Lembrete para o próximo contato, que aparece no sino de notificações e, se quiser, no Google Agenda.
- Lembrete no vencimento. Em contas do tipo Único, a caixa Lembrar no vencimento (9h) avisa você no dia.
- Cobrança que se atualiza sozinha. Com a integração com o Asaas, a conta a receber gera boleto, PIX ou cartão, e vira Recebido quando o cliente paga. Você também acompanha se a cobrança está vencida ou foi negativada. Veja o passo a passo em Integração com o Asaas.
- Conta que não vai ser recebida. Use Dar baixa, com data e motivo. A conta fica como Baixado, sai do fluxo de caixa previsto e, se tiver boleto ou PIX do Asaas, a cobrança é cancelada.
- Relatório Contas a receber por vencimento, com o que falta entrar em cada dia.
Veja a visão geral em contas a pagar e a receber.
Perguntas frequentes
Quantos dias depois do vencimento devo cobrar o cliente?
O ideal é no primeiro ou segundo dia de atraso, com um lembrete amigável. Quanto mais tempo passa, mais difícil fica receber e mais desconfortável fica a conversa.
Posso cobrar o cliente pelo WhatsApp?
Sim, com mensagem respeitosa, em horário razoável e sem expor o cliente a outras pessoas, como em grupos.
Qual a multa máxima por atraso?
Nas vendas ao consumidor com crédito ou financiamento, o CDC limita a multa a 2% do valor da prestação. Em outros casos, vale o que estiver no contrato. Confirme com o seu advogado ou contador.
Quando vale dar baixa numa conta?
Quando ela não vai ser recebida, por exemplo porque o cliente encerrou as atividades. Assim ela deixa de inflar o caixa previsto.
Fontes
Consultadas em 13 de outubro de 2026.
- Planalto — Lei nº 8.078/1990, Código de Defesa do Consumidor (artigos 42, 42-A, 43, 52 e 71)
- Planalto — Lei nº 9.492/1997, protesto de títulos (artigos 1º e 12)
- Planalto — Lei nº 14.905/2024 (nova redação dos artigos 389 e 406 do Código Civil)