O pró-labore é o pagamento do sócio pelo trabalho que ele faz na empresa, com valor e data definidos, e tem desconto de INSS e de imposto de renda; a retirada (ou distribuição) de lucros é a divisão do resultado que sobrou depois de pagar todas as contas, e só existe se a empresa teve lucro. Um remunera o trabalho; o outro remunera quem investiu no negócio.
Misturar os dois é comum, e em 2026 ficou mais caro errar: a Lei 15.270/2025 passou a cobrar imposto de renda na fonte sobre lucros acima de R$ 50 mil por mês. As regras abaixo foram conferidas em 22 de outubro de 2026, nas fontes listadas no fim.
O que é pró-labore
O Sebrae define o pró-labore como a remuneração dos sócios que trabalham na empresa, o equivalente ao salário que seria pago a um administrador contratado para a função. Por isso, a recomendação é definir o valor com base no que o mercado paga por aquele trabalho.
Na prática, o pró-labore funciona como um salário:
- Valor fixo e data fixa, combinados entre os sócios.
- É uma despesa da empresa, que entra no custo fixo todo mês, com lucro ou sem lucro.
- Tem INSS: o sócio que recebe pelo trabalho é segurado obrigatório da Previdência (Lei 8.212/1991, art. 12). A contribuição dele é de 20%, mas, quando ele presta serviço a uma empresa, pode abater 45% da parte da empresa, limitado a 9% (art. 30, § 4º). Na conta final, o sócio paga 11%, até o teto do INSS. Quem desconta e recolhe é a própria empresa (Lei 10.666/2003, art. 4º).
- A empresa também paga a parte dela: 20% sobre o que paga aos sócios pelo trabalho (Lei 8.212/1991, art. 22, III). No Simples Nacional, essa parte já está dentro da guia mensal, exceto nas atividades do Anexo IV (como construção de imóveis e obras de engenharia), que pagam por fora (Lei Complementar 123/2006, art. 13, VI, e art. 18, § 5º-C).
- Tem imposto de renda: o pró-labore entra na tabela mensal, como um salário. Desde janeiro de 2026, quem recebe até R$ 5.000 por mês de rendimentos tributáveis fica sem imposto a pagar, e a redução diminui aos poucos até R$ 7.350 (Lei 9.250/1995, art. 3º-A, incluído pela Lei 15.270/2025).
O que é retirada (distribuição) de lucros
A distribuição de lucros é a parte do resultado que a empresa entrega aos sócios. O Sebrae lembra dois pontos importantes:
- Ela remunera o capital, ou seja, quem é dono de cotas, trabalhando na empresa ou não.
- Ela vem depois da apuração do resultado. Se não houve lucro, não há o que distribuir.
Os lucros não têm desconto de INSS. Até 2025, também não pagavam imposto de renda na pessoa física. Em 2026, isso mudou em parte, como mostramos a seguir.
No Simples Nacional, a Lei Complementar 123/2006 (art. 14) prevê isenção de imposto de renda para os valores pagos ao sócio, menos os que forem pró-labore, aluguel ou pagamento por serviço. Sem contabilidade completa, essa isenção tem um limite calculado sobre o faturamento. Por isso, o contador precisa dos números do período.
O que mudou em 2026 com a Lei 15.270/2025
A lei, de 26 de novembro de 2025, vale desde 1º de janeiro de 2026 e trouxe duas regras para os lucros:
1. Retenção de 10% acima de R$ 50 mil por mês
Quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil de lucros no mesmo mês, a empresa retém 10% de imposto de renda sobre o valor total, sem deduções (Lei 9.250/1995, art. 6º-A). Se houver mais de um pagamento no mês, a empresa soma tudo e recalcula.
Exemplo: se um sócio recebe R$ 60 mil de lucros em outubro, a empresa retém R$ 6 mil (10% dos R$ 60 mil, não só do que passou de R$ 50 mil). Se recebe R$ 40 mil, não há retenção.
A Receita Federal, no documento de perguntas e respostas publicado em dezembro de 2025, entende que a regra vale também para empresas do Simples Nacional. Parte dos tributaristas discorda, e o tema está sendo discutido na Justiça. Converse com o seu contador sobre o seu caso.
2. Lucros de até 2025: regra de transição
Não entram na retenção os lucros de resultados apurados até 2025, desde que a distribuição tenha sido aprovada pelos sócios até 31 de dezembro de 2025 e o pagamento siga os termos dessa aprovação. Para a tributação anual, a lei pede que o pagamento aconteça em 2026, 2027 ou 2028 (art. 16-A, § 1º, XII).
E o imposto mínimo anual?
A partir da declaração de 2027 (ano de 2026), quem tiver mais de R$ 600 mil de rendimentos no ano, somando tudo, passa a ter uma tributação mínima, com alíquota que cresce até 10% para quem recebe R$ 1,2 milhão ou mais (art. 16-A). O imposto já pago no ano, inclusive o retido sobre lucros, é abatido.
Resumo em uma tabela
| Pró-labore | Retirada de lucros | |
|---|---|---|
| O que paga | O trabalho do sócio | O capital investido |
| Quando | Todo mês, com valor fixo | Depois de apurar o resultado |
| Depende de lucro? | Não | Sim |
| INSS | Sim (11% do sócio e parte da empresa) | Não |
| Imposto de renda | Tabela mensal, isento até R$ 5.000 desde 2026 | 10% na fonte se passar de R$ 50 mil no mês pela mesma empresa |
| No resultado da empresa | É despesa | É divisão do que sobrou |
Como organizar as retiradas na prática
- Defina o pró-labore com o contador. Parta do valor de mercado da função e do que a empresa aguenta pagar todo mês. O Sebrae lembra que, em empresas com prejuízo acumulado, o pró-labore é a única forma de remunerar os sócios.
- Pague numa data fixa, por transferência. Uma saída por mês, da conta da empresa para a conta pessoal. Se ainda falta separar os dois dinheiros, comece por como separar as finanças pessoais e da empresa.
- Distribua lucro só depois de fechar o mês. Feche os números com o contador (veja fechamento do mês com o contador) e confira o resultado no DRE antes de distribuir.
- Guarde a decisão por escrito. A Receita reforçou a importância da aprovação formal da distribuição. Peça ao contador o documento certo para o tipo da sua empresa.
- Planeje os valores do mês. Se o lucro a distribuir for alto, combine com o contador como e quando pagar, já sabendo que acima de R$ 50 mil no mês há retenção de 10%.
- Não esqueça o caixa. Lucro no DRE não é dinheiro sobrando no banco. Antes de distribuir, veja se o saldo cobre as contas dos próximos meses.
Como o WizGestor ajuda
O WizGestor não calcula INSS nem imposto de renda do pró-labore, mas deixa as retiradas organizadas e visíveis:
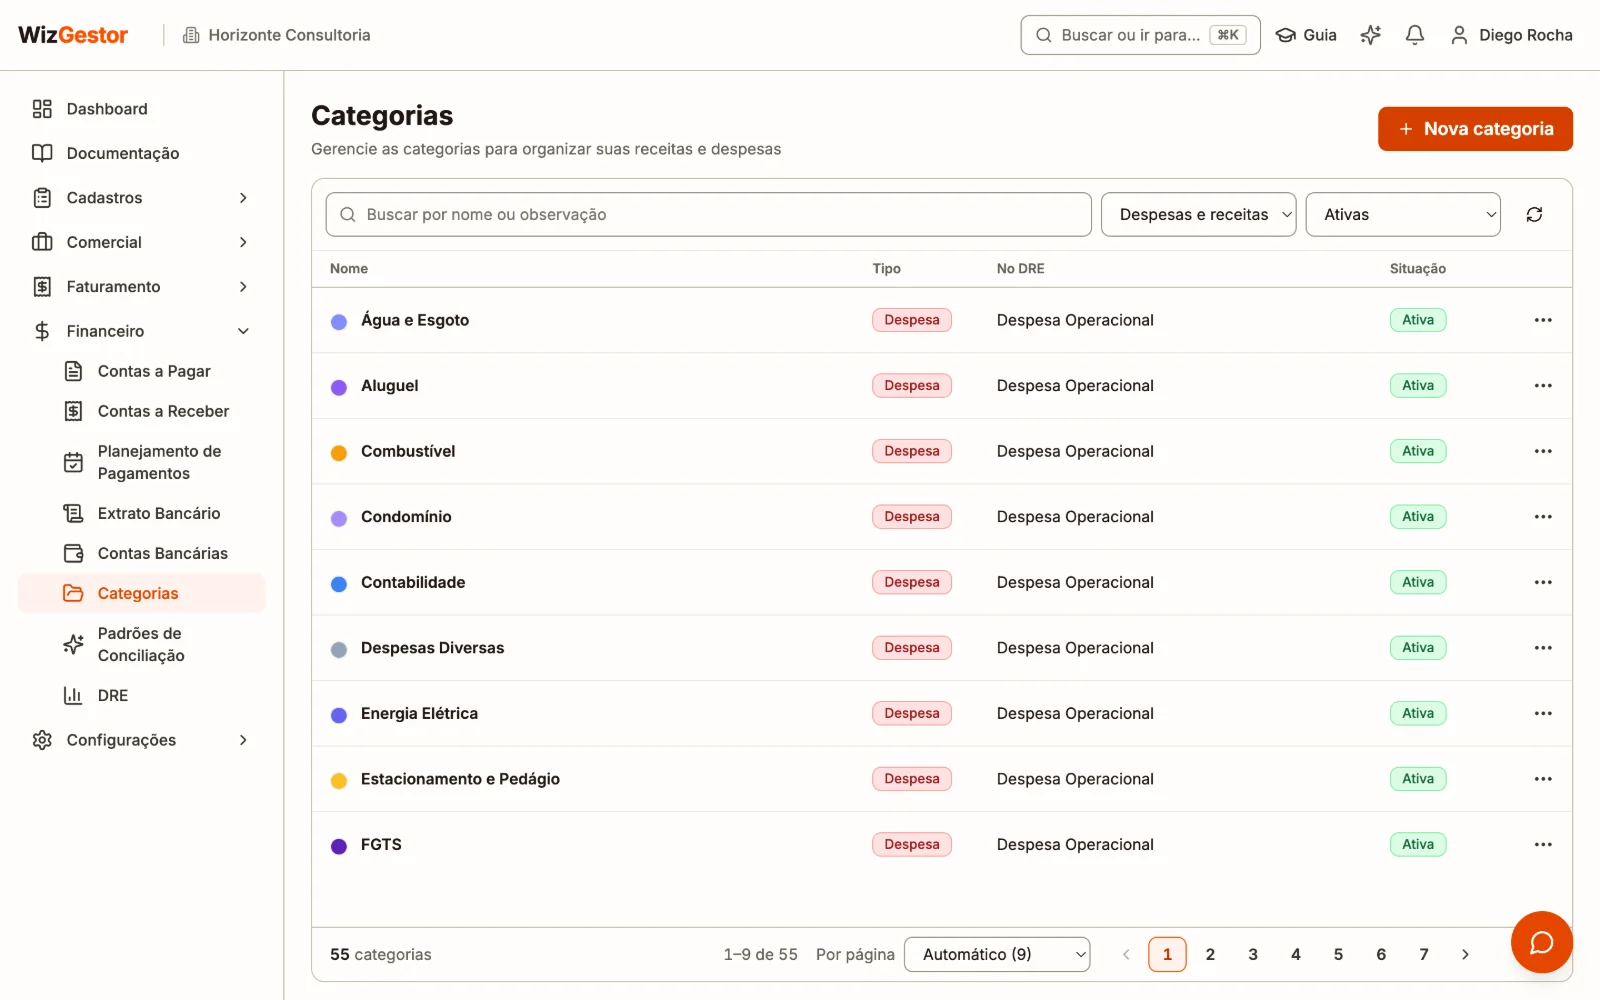
- Categorias separadas: em Categorias, crie uma categoria de despesa para o pró-labore e outra para a distribuição de lucros. Cada categoria tem a sua Classificação no DRE; pergunte ao contador em qual linha cada uma deve entrar.
- Pró-labore todo mês sem esquecer: em Contas a Pagar, lance o pró-labore como Recorrente, com Repetir em Todo mês. O sistema cria uma conta para cada mês, com o valor cheio.
- Resultado antes de distribuir: no DRE, você vê o resultado do mês ou do ano e abre cada linha até as categorias e os lançamentos.
- Caixa planejado: com o planejamento de pagamentos, você escolhe a data em que cada conta vai ser paga e vê o efeito no caixa.
Veja também contas a pagar e a receber e o DRE do WizGestor.
Perguntas frequentes
O sócio é obrigado a ter pró-labore?
A lei trata como segurado obrigatório do INSS o sócio que recebe pelo trabalho na empresa. Se o sócio trabalha no negócio, o contador costuma orientar um pró-labore. Defina com ele o valor e a forma.
Posso retirar só lucros e não ter pró-labore?
Os lucros só existem depois de apurado o resultado, e o pró-labore paga o trabalho. Tirar só lucro, sem que o lucro exista, é retirada sem base. Combine com o contador a melhor forma para a sua empresa.
Lucro abaixo de R$ 50 mil por mês paga imposto?
Não há retenção na fonte quando a mesma empresa paga até R$ 50 mil de lucros no mês à mesma pessoa. Se o sócio tiver mais de R$ 600 mil de rendimentos no ano, esses valores entram no cálculo do imposto mínimo anual.
A empresa do Simples Nacional também retém os 10%?
A Receita Federal entende que sim. Há quem conteste na Justiça, com base na Lei Complementar 123/2006. Até haver decisão, siga a orientação do seu contador.
Fontes
Consultadas em 22 de outubro de 2026.
- Presidência da República — Lei nº 15.270, de 26 de novembro de 2025 (retenção de 10% sobre lucros, transição para resultados até 2025, imposto mínimo anual e redução do imposto até R$ 5.000)
- Presidência da República — Lei nº 8.212/1991, arts. 12, 21, 22 e 30 (INSS do sócio e da empresa)
- Presidência da República — Lei nº 10.666/2003, art. 4º (desconto do INSS pela empresa)
- Presidência da República — Lei Complementar nº 123/2006, arts. 13, 14 e 18 (Simples Nacional)
- Sebrae — A importância do pró-labore e da distribuição de lucros
- Demarest Advogados — Receita Federal divulga perguntas e respostas sobre a nova tributação de dividendos e altas rendas (17 de dezembro de 2025)
- Contábeis — Lei 15.270 afeta dividendos no Simples Nacional