A "nova DRE" é a NBC TG 51, norma do Conselho Federal de Contabilidade equivalente ao CPC 51 e ao padrão internacional IFRS 18, que muda a forma de apresentar o demonstrativo de resultado a partir dos exercícios iniciados em 1º de janeiro de 2027. O lucro continua sendo calculado do mesmo jeito. O que muda é a organização das linhas, com novas categorias e novos subtotais obrigatórios. A regra vale para quem segue as normas contábeis completas. Micro e pequenas empresas que usam as normas simplificadas do CFC têm regras próprias.
Muita gente tem chamado a mudança de "nova lei da DRE". Na verdade, não é uma lei aprovada pelo Congresso. É uma norma contábil. A Lei 6.404/1976 (Lei das S.A.) continua com a mesma lista de itens no art. 187. Abaixo, o que foi publicado, o que muda e o que isso significa para uma pequena empresa.
O que foi publicado
| Documento | Quem publicou | Data | O que faz |
|---|---|---|---|
| CPC 51 – Apresentação e Divulgação em Demonstrações Contábeis | Comitê de Pronunciamentos Contábeis | 2025 | Traz para o Brasil o padrão internacional IFRS 18 |
| NBC TG 51 | Conselho Federal de Contabilidade | 13/11/2025 (Diário Oficial de 22/12/2025) | Torna a regra norma brasileira de contabilidade e revoga a NBC TG 26, que tratava do mesmo assunto |
| Resolução CVM 237 | Comissão de Valores Mobiliários | 23/12/2025 | Torna o CPC 51 obrigatório para as companhias abertas |
As duas normas valem para os exercícios iniciados em 1º de janeiro de 2027 ou depois. Para a maioria das empresas, o primeiro demonstrativo no formato novo será o do ano de 2027, fechado no começo de 2028.
O que muda na DRE
1. Cinco categorias
Toda receita e toda despesa passa a ser classificada em uma de cinco categorias:
- Operacional: o que vem da atividade principal da empresa. Tudo o que não se encaixa nas outras categorias fica aqui.
- Investimento: rendimentos e resultados de aplicações financeiras, do caixa e de participações em outras empresas, entre outros.
- Financiamento: principalmente os juros e encargos de empréstimos e financiamentos.
- Tributos sobre o lucro: imposto de renda e contribuição social.
- Operações descontinuadas: resultado de atividades que a empresa encerrou ou vai vender.
Empresas cuja atividade principal é investir ou emprestar dinheiro, como bancos, seguem regras especiais de classificação.
2. Dois subtotais novos
A DRE passa a mostrar obrigatoriamente:
- Lucro ou prejuízo operacional: a soma da categoria operacional.
- Lucro ou prejuízo antes de financiamento e tributos sobre o lucro: o operacional somado ao resultado de investimentos.
- E, como antes, o lucro ou prejuízo líquido.
Hoje, cada empresa monta o seu "resultado operacional" de um jeito. Com a regra nova, esses números passam a ter a mesma definição em todas as empresas que seguem a norma, o que facilita comparar uma com a outra.
3. Despesas por natureza ou por função
Na parte operacional, a empresa agrupa as despesas pela natureza (salários, matéria-prima, depreciação) ou pela função (vendas, administrativas). Pode até combinar os dois critérios. Quem usar a função precisa informar nas notas explicativas alguns valores por natureza, como gastos com empregados e depreciação.
4. Indicadores próprios explicados nas notas
Se a empresa divulga ao público um indicador de resultado que ela mesma define, e que não está previsto nas normas, precisa explicar nas notas explicativas como ele é calculado e ligá-lo aos números da DRE. A norma chama isso de "medidas de desempenho definidas pela administração". Subtotais comuns, como o lucro bruto, não entram nessa exigência.
5. Comparação com o ano anterior
A norma é aplicada de forma retroativa. No primeiro ano, o demonstrativo do ano anterior é reapresentado no formato novo, com uma conciliação linha a linha entre os valores antigos e os novos. Por isso o ano de 2026 já precisa estar organizado para ser comparado em 2027.
A minha pequena empresa precisa mudar?
Depende da norma contábil que a sua empresa segue. O CFC tem caminhos diferentes conforme o tamanho:
| Porte (receita bruta por ano) | Norma do CFC | Nova DRE (NBC TG 51) |
|---|---|---|
| Microentidade, até R$ 4,8 milhões | NBC TG 1002 | Não faz parte da norma simplificada |
| Pequena empresa, de R$ 4,8 milhões a R$ 78 milhões | NBC TG 1001 | Não faz parte da norma simplificada |
| Média empresa | NBC TG 1000 | Não faz parte da norma simplificada |
| Companhias abertas e quem segue as normas completas | Normas completas (NBCs TG) | Obrigatória a partir de 2027 |
A NBC TG 51 faz parte das normas completas. As microentidades seguem a NBC TG 1002, que tem a sua própria lista de linhas para a demonstração do resultado: receita bruta, deduções, receita líquida, custos, lucro bruto, despesas com vendas e administrativas, receitas e despesas financeiras, tributos sobre o lucro e resultado líquido, entre outras. Pela estrutura das normas, a pequena empresa que usa a norma simplificada não passa a ser obrigada à nova DRE só por causa da NBC TG 51. Ela pode, porém, escolher seguir as normas completas e, nesse caso, segue a norma nova.
Há também situações em que a empresa usa as normas completas mesmo sendo pequena, por exemplo por exigência de um banco, de investidores ou de um grupo econômico. Confirme com o seu contador qual norma a sua empresa segue. É ele quem prepara a DRE contábil oficial.
O que fazer agora
Mesmo que a sua empresa não seja obrigada, a lógica da nova DRE ajuda a enxergar o negócio:
- Separe juros de empréstimo das despesas do dia a dia. Assim fica claro se a operação dá lucro antes do custo da dívida.
- Separe os rendimentos de aplicações das receitas de vendas. O dinheiro parado rendendo não é resultado da sua atividade.
- Revise as categorias de receitas e despesas. Uma classificação bem feita hoje facilita qualquer mudança de formato amanhã.
- Converse com o contador ainda em 2026. Pergunte qual norma a empresa segue e se algo muda no fechamento de 2027.
- Acompanhe a DRE gerencial todo mês, e não só no fechamento do ano.
A DRE no WizGestor
O DRE do WizGestor é gerencial: serve para você acompanhar o resultado durante o ano. O demonstrativo contábil oficial, no formato que a norma exigir, continua com o seu contador.
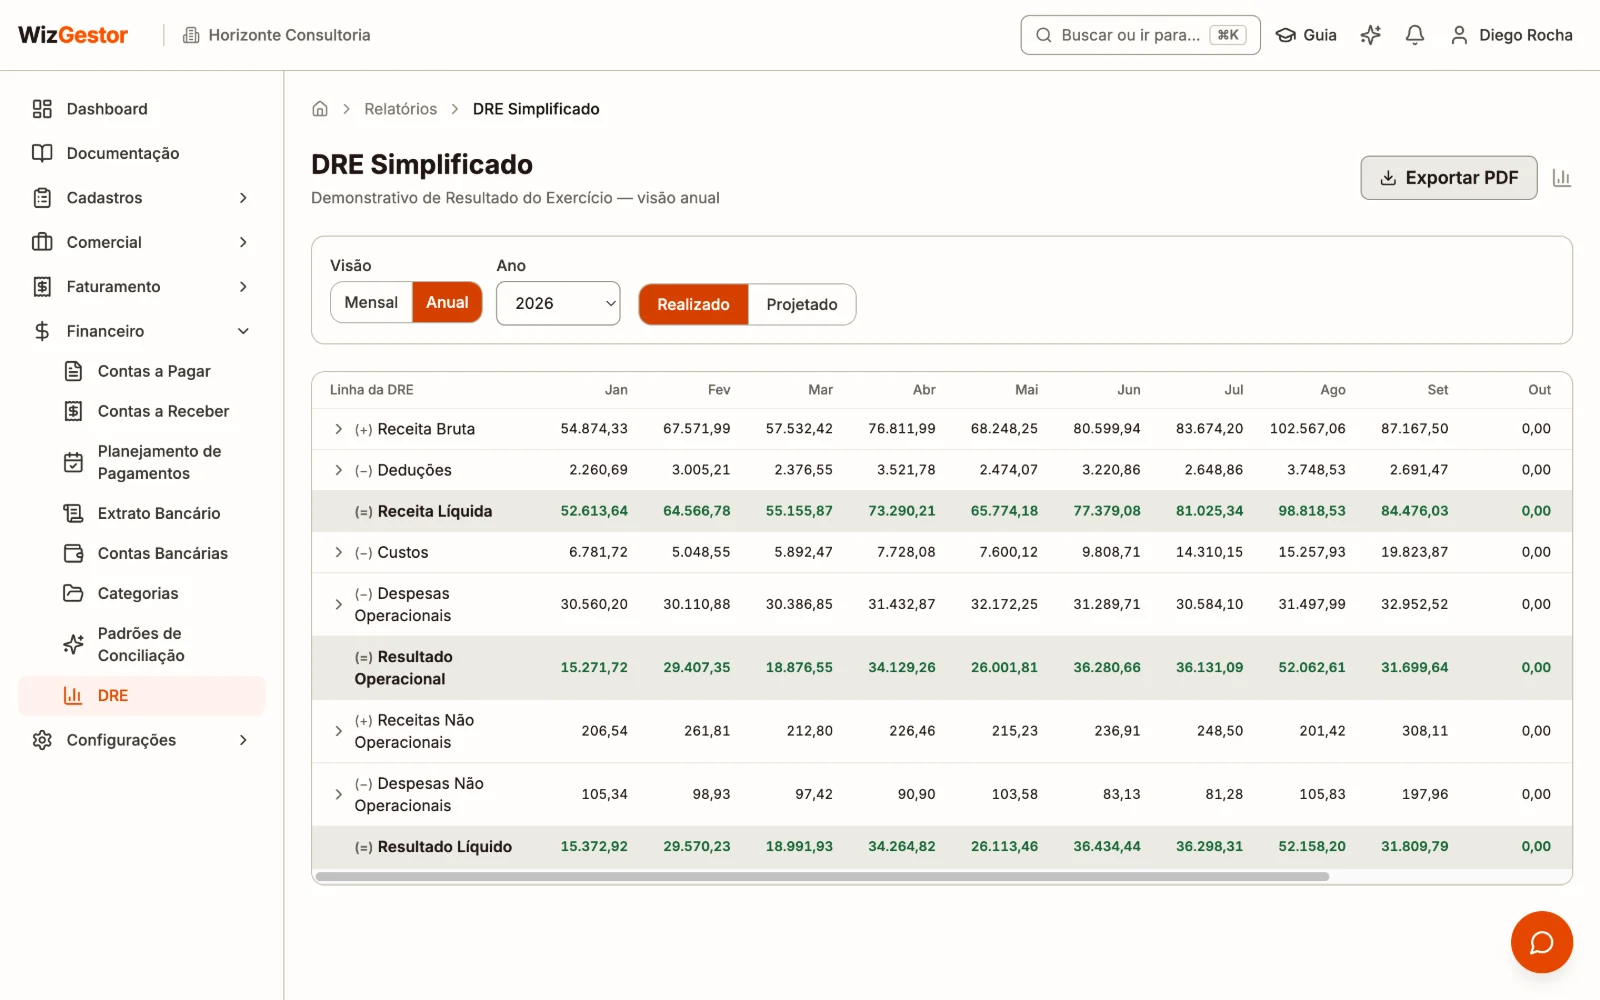
- Em Financeiro → DRE, o demonstrativo é montado a partir das categorias das contas a pagar e a receber: Receita Bruta, Deduções sobre Receita, Receita Líquida, Custos, Despesas Operacionais, Resultado Operacional, Receitas e Despesas Não Operacionais e Resultado Líquido.
- Cada categoria tem uma Classificação no DRE. Juros de empréstimo, por exemplo, podem ficar numa categoria de Despesas Não Operacionais, separados das despesas do dia a dia, como sugerido acima.
- Veja o resultado Mensal ou Anual, Realizado ou Projetado, abra cada linha até o lançamento e exporte em PDF para o contador.
Veja o passo a passo em DRE e Categorias, e a visão geral em DRE gerencial.
Perguntas frequentes
Existe uma nova lei da DRE?
Não exatamente. O que mudou foi a norma contábil: a NBC TG 51, do Conselho Federal de Contabilidade, equivalente ao CPC 51. Para as companhias abertas, a Resolução CVM 237 torna a regra obrigatória. A Lei 6.404/1976 não foi alterada nesse ponto.
Quando a nova DRE começa a valer?
Nos exercícios iniciados a partir de 1º de janeiro de 2027. Como a norma é aplicada de forma retroativa, os números de 2026 são reapresentados no formato novo para comparação.
O lucro da empresa muda com a nova DRE?
Não. A norma muda a apresentação: categorias, subtotais e informações nas notas explicativas. O lucro ou prejuízo líquido continua sendo a soma de todas as receitas menos todas as despesas.
Empresa do Simples Nacional precisa seguir a nova DRE?
O regime de imposto não decide isso. O que decide é a norma contábil que a empresa segue. Micro e pequenas empresas que usam as normas simplificadas do CFC (NBC TG 1002 ou 1001) têm modelo próprio. Confirme com o seu contador.
Fontes
Consultadas em 6 de outubro de 2026.
- Conselho Federal de Contabilidade — NBC TG 51 – Apresentação e Divulgação em Demonstrações Contábeis, Diário Oficial da União de 22/12/2025
- Comissão de Valores Mobiliários — Resolução CVM 237, de 23 de dezembro de 2025, com o texto do CPC 51
- Conselho Federal de Contabilidade — NBC TG 1002 – Contabilidade para Microentidades
- Conselho Federal de Contabilidade — Normas de contabilidade voltadas para as micro e pequenas empresas (janeiro de 2022)
- Presidência da República — Lei nº 6.404/1976, art. 187