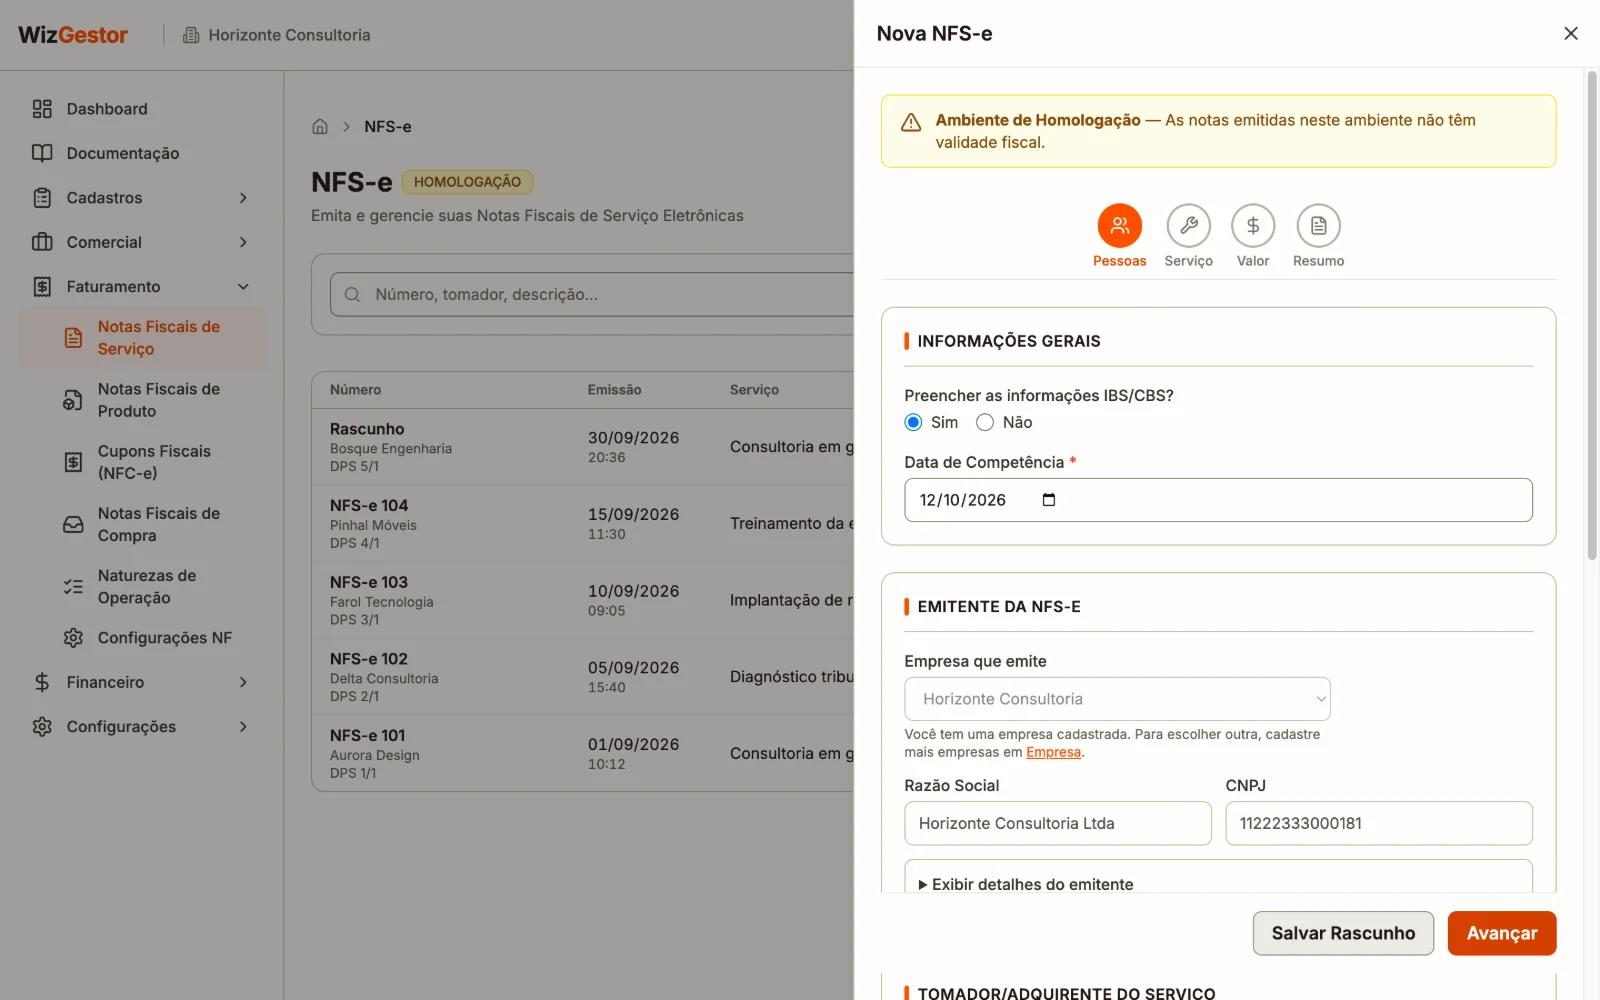
Para preencher IBS e CBS na NFS-e, você escolhe primeiro o CST, um código de 3 dígitos que diz se o serviço é tributado, tem redução, é imune ou outra situação, e depois a classificação tributária (cClassTrib), um código de 6 dígitos que começa com o mesmo CST e aponta o motivo exato na lei. Na maioria das empresas de serviço sem benefício, o par é CST 000 com cClassTrib 000001 (tributação integral).
O cronograma e as datas da reforma estão no artigo NFS-e nacional em 2026: o que muda. Aqui o foco é prático: o que cada código significa e como chegar ao certo. Informações consultadas em 2 de outubro de 2026.
O que são o CST e o cClassTrib
Os dois códigos vêm de tabelas oficiais publicadas no Portal Nacional da NF-e, no Informe Técnico 2025.002. As mesmas tabelas valem para a NF-e, a NFS-e e os demais documentos fiscais.
- CST (Código de Situação Tributária): 3 dígitos. Diz a situação geral do IBS e da CBS na operação: tributação integral, alíquota reduzida, isenção, imunidade, diferimento, suspensão e assim por diante. A tabela tem 18 CSTs.
- cClassTrib (Código de Classificação Tributária): 6 dígitos. Os 3 primeiros são o próprio CST, e os 3 últimos indicam o caso específico, ligado a um artigo da Lei Complementar nº 214/2025.
Exemplo: o CST 200 (alíquota reduzida) tem várias classificações, como 200028 (serviços de educação) e 200052 (profissões intelectuais). Os dois começam com 200, mas a redução e a regra de cada um são diferentes.
Por isso a ordem importa: primeiro o CST, depois o cClassTrib. Se o cClassTrib não começa com o CST escolhido, a combinação está errada.
Os CSTs que mais aparecem para quem presta serviço
A tabela completa traz situações de vários setores (combustíveis, Zona Franca de Manaus, regimes especiais). Para a maioria das empresas de serviço, poucos códigos resolvem:
| CST | Situação | Exemplos de cClassTrib |
|---|---|---|
| 000 | Tributação integral | 000001: situações tributadas integralmente pelo IBS e pela CBS |
| 200 | Alíquota reduzida | 200028: serviços de educação (Anexo II da LC 214) · 200029: serviços de saúde humana (Anexo III) · 200052: profissões intelectuais |
| 011 | Alíquotas uniformes reduzidas | 011002: planos de assistência à saúde |
| 410 | Imunidade e não incidência | 410004: exportações de bens e serviços |
Os percentuais de redução vêm da lei, não do código. A LC 214/2025 reduz em 60% as alíquotas para os serviços de educação do Anexo II (art. 129) e de saúde do Anexo III (art. 130), e em 30% para os serviços de profissões intelectuais fiscalizadas por conselho profissional (art. 127), como advogados, arquitetos, contadores, engenheiros e administradores.
Atenção à redução de 30%: para empresas, o art. 127 exige condições, como sócios habilitados no conselho profissional, nenhum sócio que seja empresa e atividade ligada à habilitação dos sócios. Ser de uma profissão regulamentada não basta. Quem confirma o enquadramento é o seu contador.
Passo a passo para escolher os códigos
- Confirme se a sua nota já precisa de IBS e CBS. Depende do regime (Simples Nacional ou não) e da data de competência. Veja as datas no artigo sobre a NFS-e nacional.
- Parta do serviço que você presta. O código de tributação nacional (item da LC 116/2003) e o item da NBS precisam corresponder ao serviço. Eles ajudam a descobrir se existe algum tratamento diferenciado.
- Pergunte: o serviço tem algum benefício na LC 214/2025? Redução de alíquota (educação, saúde, profissões intelectuais), imunidade, isenção ou exportação. Se não houver, o caminho é a tributação integral.
- Escolha o CST. Sem benefício: 000. Com redução: em geral 200. Exportação de serviço: 410. Outros casos: consulte a tabela oficial com o contador.
- Escolha o cClassTrib dentro do CST. Leia a descrição e o artigo da lei de cada opção. Se nenhuma descreve o seu caso, provavelmente o CST não é o certo.
- Valide com o contador e guarde a combinação aprovada para cada serviço. Na próxima nota do mesmo serviço, é só repetir.
- Teste antes de valer. Até 31 de dezembro de 2026, o sistema nacional não rejeita a nota por falta de IBS e CBS. Use esse período para emitir já com os campos preenchidos e corrigir o que for preciso.
Erros comuns
- Usar CST 200 só porque a profissão é regulamentada. A redução de 30% tem requisitos da empresa, não só da profissão.
- Escolher o cClassTrib pela descrição parecida. Cada código está ligado a um artigo da lei. Se o artigo não se aplica ao seu caso, o código também não.
- Copiar o código de outra empresa do mesmo ramo. Duas empresas parecidas podem ter situações diferentes, por causa dos sócios, do cliente ou do local da prestação.
- Usar uma tabela antiga. As tabelas do Informe Técnico 2025.002 recebem novas versões ao longo do tempo. Confira sempre a versão vigente no Portal Nacional da NF-e ou use um emissor que traga as tabelas atualizadas.
- Esquecer o cadastro do cliente. Com IBS e CBS, a nota pede também o destinatário do serviço quando ele é diferente do tomador. CPF ou CNPJ e endereço completos evitam retrabalho.
E quem é do Simples Nacional?
Pelo cronograma oficial, optantes do Simples Nacional entram na obrigação de informar IBS e CBS na NFS-e em 2027 (ou antes, para quem optou pelo destaque antecipado). Quando chegar a vez da sua empresa, o preenchimento segue a mesma lógica de CST e cClassTrib, mas o recolhimento depende de como a empresa vai apurar o IBS e a CBS. Essa definição é do contador, antes da primeira nota.
Como o WizGestor ajuda
Na emissão de NFS-e do WizGestor, o preenchimento de IBS e CBS segue o leiaute do Portal Nacional:
- A pergunta "Preencher as informações IBS/CBS?" já vem marcada numa nota nova quando a sua empresa está obrigada, conforme a opção no Simples Nacional cadastrada em Configurações NF e a data de competência. Se você desmarcar quando é obrigatório, aparece um aviso.
- CST e Classificação Tributária (cClassTrib) são listas de seleção com as tabelas oficiais. Você não precisa decorar códigos, e a lista de cClassTrib se ajusta sozinha ao CST escolhido.
- O Código Indicador da Operação (cIndOp) mostra sugestões de acordo com o código de serviço preenchido. A escolha final continua sendo sua.
- Você marca como favoritos os códigos de serviço que mais usa, para não procurar de novo a cada nota.
- O ambiente de homologação permite testar sem valor fiscal, e o resumo da nota mostra uma estimativa de CBS e IBS antes do envio.
O passo a passo completo está na Central de Ajuda: NFS-e.
Perguntas frequentes
Qual a diferença entre CST e cClassTrib?
O CST, com 3 dígitos, diz a situação geral do IBS e da CBS (integral, reduzida, imune etc.). O cClassTrib, com 6 dígitos, começa com o CST e aponta o caso exato na LC 214/2025.
Qual CST usar se o meu serviço não tem nenhum benefício?
Em geral, CST 000 com cClassTrib 000001, que indica tributação integral pelo IBS e pela CBS. Confirme com o seu contador antes de usar.
Onde consultar a tabela oficial de cClassTrib?
No Portal Nacional da NF-e, nas publicações do Informe Técnico 2025.002, e na consulta de classificação tributária do portal da SVRS. Confira sempre a versão vigente.
Profissão regulamentada sempre tem redução de 30%?
Não. O art. 127 da LC 214/2025 lista as profissões e, para empresas, exige condições sobre os sócios e a atividade. Sem cumprir as condições, a tributação é integral.
Fontes
- Tabela de classificação tributária do IBS e da CBS: CST e cClassTrib (Portal DF-e da SVRS)
- Lei Complementar nº 214/2025 (Planalto)
- Art. 127 da LC 214/2025: profissões intelectuais e condições (Modelo Inicial)
- Redução de 60% para serviços de educação, art. 129 da LC 214/2025 (Simtax)
- Tabela da reforma tributária: CST e cClassTrib, versão vigente do Informe Técnico 2025.002 (Toexceed)